La productora minera Austral Gold Limited presentó su informe de actividades correspondiente al tercer trimestre de 2026, en el cual destacó un crecimiento del 50% en su producción de oro equivalente (GEO) proveniente de material propio, alcanzando las 6.479 onzas frente a las 4.313 GEO contabilizadas en el segundo trimestre de este mismo año.
Podés utilizar nuestros textos, datos, imágenes e infografías siempre que cites la fuente (Ley 11.723). Queda prohibido el uso sin la mención correspondiente.
Este desempeño operativo le permitió a la compañía reducir su endeudamiento financiero y consolidar una posición de caja neta de US$ 2,5 millones al cierre de septiembre de 2026, revirtiendo la deuda financiera neta de US$ 1,7 millones que registraba al 30 de junio de 2026. Asimismo, el nivel de efectivo y equivalentes de efectivo se ubicó en US$ 20,1 millones.
Resultados operativos y salto en la producción de oro en Casposo
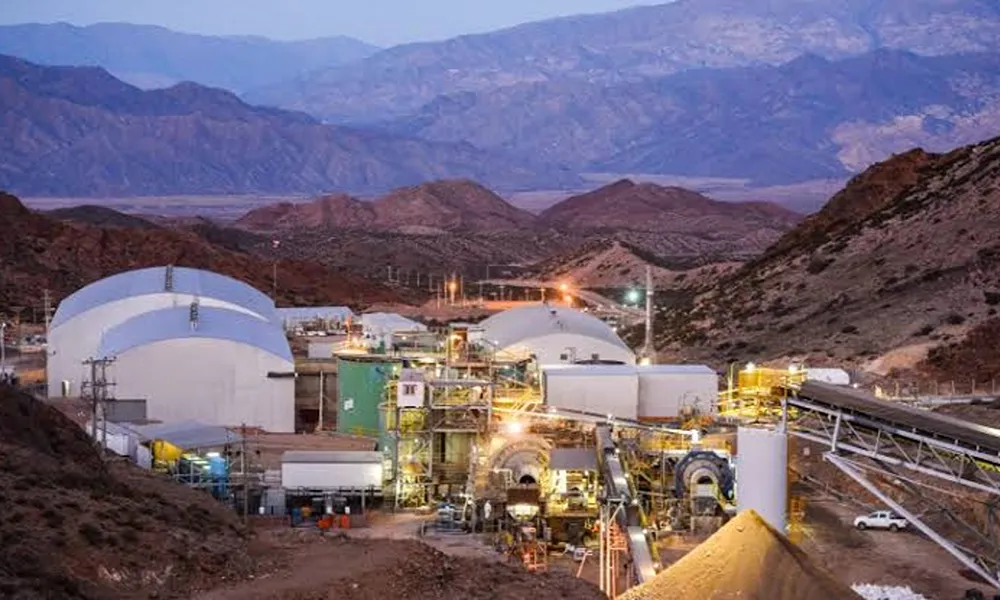
El incremento en la producción estuvo impulsado principalmente por la mina Casposo, ubicada en la provincia de San Juan, Argentina, que completó su primer trimestre completo procesando mineral propio. En este yacimiento sanjuanino, la extracción mensual mostró una trayectoria ascendente continua, pasando de 803 GEO en julio a 1.334 GEO en septiembre.
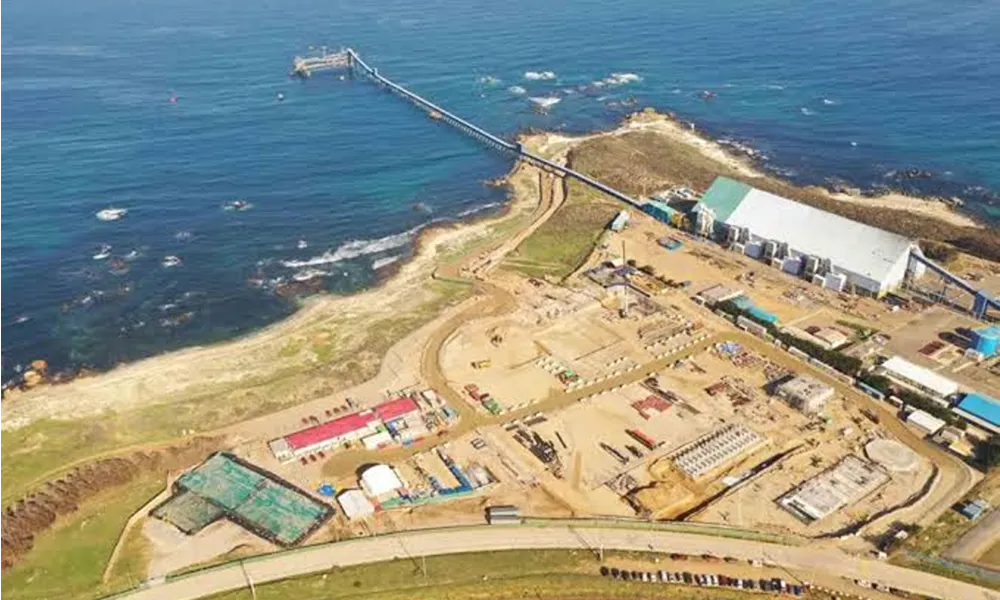
Por su parte, el complejo Guanaco/Amancaya, situado en la Región de Antofagasta, Chile, mantuvo un rendimiento estable al aportar 3.313 GEO durante el trimestre. Si bien la planta contó con el aporte de una segunda chancadora secundaria durante julio, las operaciones operativas de agosto y septiembre se vieron condicionadas por severas condiciones climáticas invernales, un elevado nivel de humedad en el mineral y tareas de mantenimiento no programadas.
Posición financiera: reducción de deuda y liquidez disponible
En el plano financiero, Austral Gold logró saldar US$ 4,4 millones de su deuda financiera, disminuyendo el pasivo total a US$ 17,6 millones. Los ingresos consolidados del trimestre ascendieron a US$ 23,4 millones, cifra que se compara con los US$ 32,4 millones reportados en el trimestre anterior, período que había incluido US$ 6,5 millones en tarifas por procesamiento a terceros o toll processing.
En tanto, las ventas del período sumaron 5.354 GEO, quedando temporalmente por debajo del volumen producido debido al cronograma de los embarques de exportación. A pesar de esta diferencia coyuntural, el margen de caja promedio registrado por la empresa se situó en el 32,5%.
Respecto de los costos unitarios del tercer trimestre, en el complejo Guanaco los costos C1 alcanzaron los US$ 2.726 por GEO y el AISC (All-in Sustaining Cost) fue de US$ 2.984 por GEO, acumulando en lo que va del año US$ 2.686 y US$ 2.988 por GEO, respectivamente. En la mina Casposo, los costos C1 y AISC del trimestre se ubicaron en US$ 3.123 por GEO y US$ 4.032 por GEO con un promedio acumulado en el año de US$ 2.159 y US$ 2.674 por GEO.
Leé también: Austral Gold nombra al sanjuanino Jorge Sanguin como vicepresidente sénior de operaciones
Ajuste de metas de producción y costos para el cierre de 2026
Como consecuencia de las restricciones operativas sufridas en el complejo chileno, la conducción de Austral Gold decidió ajustar su guía de producción global para el año calendario 2026, fijándola en un rango de 24.000 a 27.000 GEO. Frente a la estimación previa de 27.000 a 33.000 GEO.
- La proyección para Guanaco se redujo a 13.000-14.000 GEO.
- La meta para Casposo se mantuvo sin cambios en 11.000-13.000 GEO.
- En materia de costos para Casposo, la previsión anual de C1 se ajustó a US$ 2.400-2.600 por GEO y la de AISC a US$ 3.000-3.200 por GEO.
- Para Guanaco se mantuvieron las proyecciones de costos, aunque se prevé que los valores anuales se ubiquen en el límite superior del rango proyectado a medida que aumente el volumen producido en el cuarto trimestre sobre una base de costos fijos.
Al respecto, el Presidente Ejecutivo (CEO) de Austral Gold, Stabro Kasaneva, señaló:
«El primer trimestre completo de Casposo procesando su propio mineral elevó nuestra producción combinada en un 50%. Pasamos a una posición de caja neta tras reducir la deuda en otros US$ 4,4 millones. Ambos son pasos importantes para fortalecer el negocio. La segunda chancadora secundaria de Guanaco respaldó un julio sólido, pero el severo clima invernal. La alta humedad del mineral y el mantenimiento no programado restringieron el procesamiento en agosto y septiembre. Por eso hemos revisado nuestra guía para 2026 en consecuencia. Nuestro enfoque para el resto del año es la confiabilidad operativa, el procesamiento y el control de costos. Con una vida útil de mina de 14 años en Guanaco y programas activos de exploración en Chile y Argentina. Estamos bien posicionados para generar valor a largo plazo para los accionistas.»
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.