
Según un exhaustivo informe técnico elaborado por la consultora internacional GEM Mining Consulting, la verdadera escasez de minerales críticos hacia 2035 dependerá tanto de la capacidad industrial de procesar, refinar y suministrar material utilizable de forma confiable como del volumen bruto extraído de las canteras.

Déficit de volumen frente a fragilidad de suministro
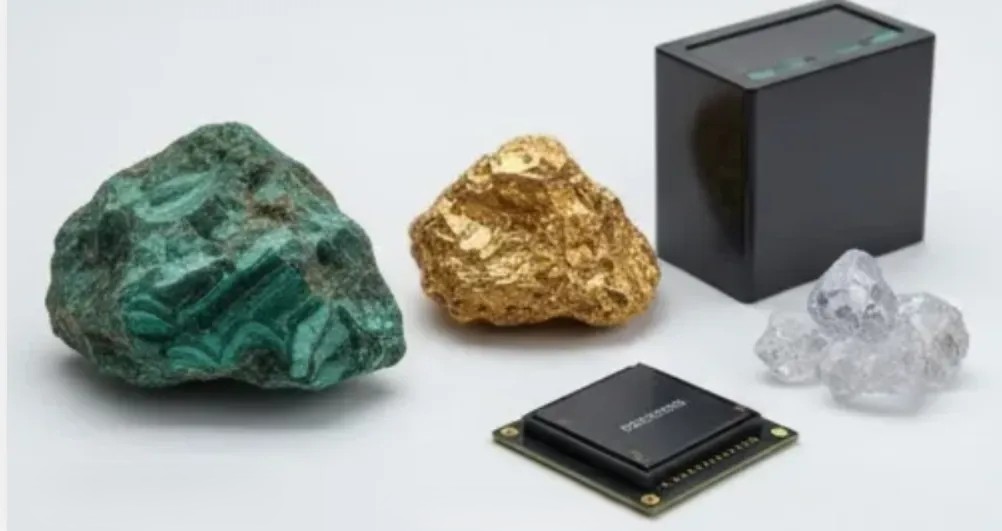
A partir de las proyecciones para 2035 de la Agencia Internacional de Energía (IEA, por su sigla en inglés), la consultora evaluó seis recursos indispensables: cobre, litio, níquel, cobalto, grafito para baterías y tierras raras magnéticas. Los cálculos arrojan que la oferta proyectada apenas cubrirá el 68% de las necesidades mundiales de litio, el 74% de las de cobalto y el 75% de las de cobre.
Sin embargo, los números revelan una paradoja central: los mayores déficits numéricos no siempre equivalen a las cadenas de valor más vulnerables.
- Grafito y tierras raras magnéticas: Aunque su cobertura de suministro proyectada alcanza niveles holgados del 96% y 107% respectivamente, exhiben los índices de fragilidad de cadena más críticos del mercado, con 89 y 95 puntos sobre 100. Esto responde a la extrema concentración geográfica de las plantas de refinación en China y a la falta de rutas comerciales alternativas.
- Litio: Lidera la presión por volumen físico con 80 puntos en el Índice de Escasez de Volumen de GEM.
- Cobre: Marca 62 puntos de escasez por falta de nuevos proyectos de escala que compensen la caída de leyes en minas maduras.
- Cobalto: Combina ambos problemas al registrar un déficit severo junto con 78 puntos de fragilidad en su cadena.
- Níquel: Con una cobertura aparente del 92%, sufre una fragilidad de 66 puntos debido a la concentración de fundiciones en Indonesia y China.
Leé también: Minería y comercio exterior: qué necesita Argentina para convertir recursos en divisas
La brecha entre la capacidad instalada nominal y la entrega efectiva de material apto para baterías define el verdadero mapa de riesgo global.
Leé también: El CEI revela el mapa de la riqueza: Argentina en el núcleo de los minerales críticos
Capacidad nominal versus toneladas confiables
Uno de los aportes más agudos del informe apunta a desmitificar las cifras que publican las operadoras en sus balances corporativos. GEM advierte que la capacidad nominal anunciada suele exagerar la oferta futura, ya que pasa por alto los retrasos en la puesta en marcha (ramp-up), las especificaciones químicas requeridas por los fabricantes de baterías, la cualificación técnica de clientes y las interrupciones operativas imprevistas.
En un ejercicio metodológico concreto, la consultora demostró cómo estas variables pueden reducir una capacidad nominal teórica de 100.000 toneladas anuales a una producción real y confiable de apenas 60.200 toneladas.
Esta brecha obliga a replantear las estrategias de inversión: un proyecto minero mediano, con metalurgia probada, alta pureza química e infraestructura logística asegurada, puede aportar mayor valor estratégico que un megayacimiento con problemas de refinación o sin canales claros de comercialización.
Leé también: Giro estratégico en Hualilán: fin del procesamiento en Casposo, nuevo mando y meta 2029
Estrategias a medida para la industria y los gobiernos
El informe concluye que no existen recetas universales para asegurar la transición productiva. Mientras el cobre, el litio y el cobalto demandan acelerar el desarrollo de proyectos y la inversión en exploración, el grafito y las tierras raras requieren con urgencia el despliegue de nuevas tecnologías de refinación y la diversificación de clientes en Occidente.
Para las provincias mineras y los actores de la cadena de valor, comprender esta doble dimensión resulta indispensable para entender hacia dónde fluirán las inversiones y cómo posicionar al sector en el nuevo orden geopolítico. La carrera global hacia la transición energética no se definirá únicamente por la cantidad de roca que las empresas logren dinamitar y extraer de los yacimientos cordilleranos o salares.
Leé también: La guerra de los imanes: el procesamiento como el nuevo derecho a veto global
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.