ANÁLISIS
A pesar del récord exportador del litio en el norte argentino, las regalías mineras representan menos del 1% presupuestario en Catamarca, Jujuy y Salta. Un informe del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), perteneciente a la Fundación Mediterránea, expone por qué el aporte fiscal directo resulta insuficiente para financiar infraestructura.
Podés utilizar nuestros textos, datos, imágenes e infografías siempre que cites la fuente (Ley 11.723). Queda prohibido el uso sin la mención correspondiente.
El exhaustivo relevamiento del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), de la Fundación Mediterránea, desarmó con datos duros la creencia de que la actividad extractiva colma de forma automática las tesorerías provinciales. Durante el trienio 2023-2025, el aporte directo por regalías no logró mover el amperímetro de las cuentas corrientes subnacionales, encendiendo una luz de alerta metodológica que interpela directamente a las provincias cordilleranas que proyectan su futuro sobre yacimientos cupríferos de escala global.
Leé también: Regalías mineras San Juan: Franco Aranda propone un esquema móvil y progresivo
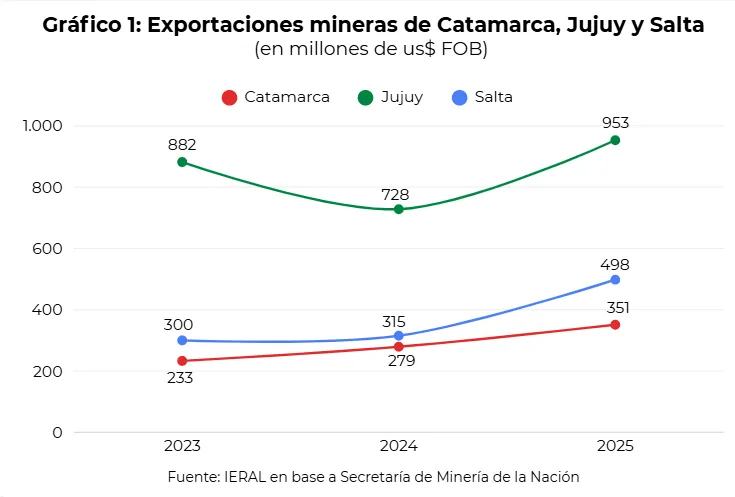
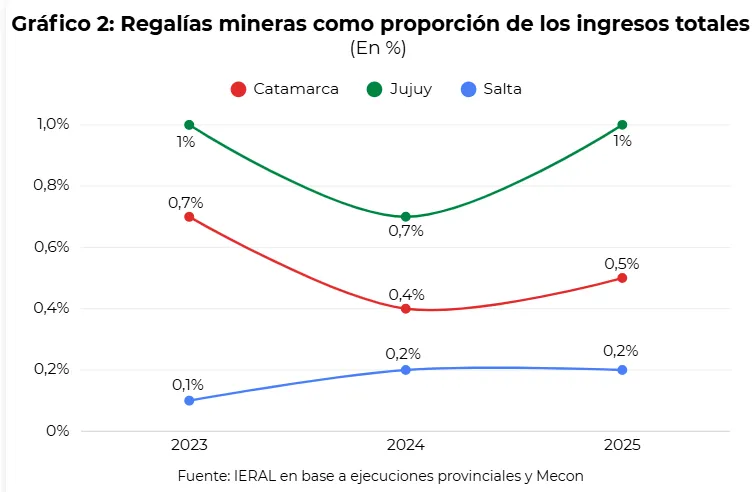
En 2025, Catamarca, Jujuy y Salta concentraron el 30% de las exportaciones mineras del país, acumulando despachos por 1.803 millones de dólares impulsados por el litio. El mineral representó la mitad de esas ventas externas, explicando el 94% de todo lo que exportó Catamarca, el 80% de Jujuy y el 44% de Salta. Sin embargo, ese abrumador dominio comercial convivió con ingresos fiscales directos marginales. Las regalías representaron apenas el 0,46% de los recursos totales catamarqueños, el 0,96% de los jujeños y un estimado del 0,20% en el caso salteño.
Leé también: Regalías mineras: ¿El modelo chileno de reparto directo podría replicarse en San Juan?
¿Esto que significa?
Aunque las mineras del norte exportan fortunas al exterior, la ley nacional fija que paguen un porcentaje muy chico de regalías en la boca de mina. Cuando ese dinero llega a las provincias, representa menos de 1 peso de cada 100 del presupuesto. Por eso es una ilusión creer que solo cobrando regalías el Estado va a pavimentar rutas o levantar líneas eléctricas. La plata real queda en la provincia únicamente si se desarrollan proveedores locales y empleo formal.
La trampa del 3% legal y el financiamiento de infraestructura
La raíz de esta brecha no radica en la evasión, sino en la arquitectura legal vigente desde la década de 1990 bajo la Ley de Inversiones Mineras 24.196, que impuso un techo del 3% sobre el valor «boca de mina». A diferencia del petróleo en Neuquén, donde las regalías hidrocarburíferas oscilan entre el 12% y el 15% y sostienen el gasto público, el cálculo minero deduce fletes, trituración y molienda, reduciendo drásticamente la recaudación neta final.
En este sentido, el informe evaluó la capacidad de estos fondos para costear obras públicas esenciales, considerando la inversión real directa y las transferencias de capital. Entre 2023 y 2025, las regalías mineras apenas cubrieron entre el 8% y el 9% de las obras en Jujuy, entre el 3% y el 4% en Catamarca, y entre el 1% y el 5% en Salta.
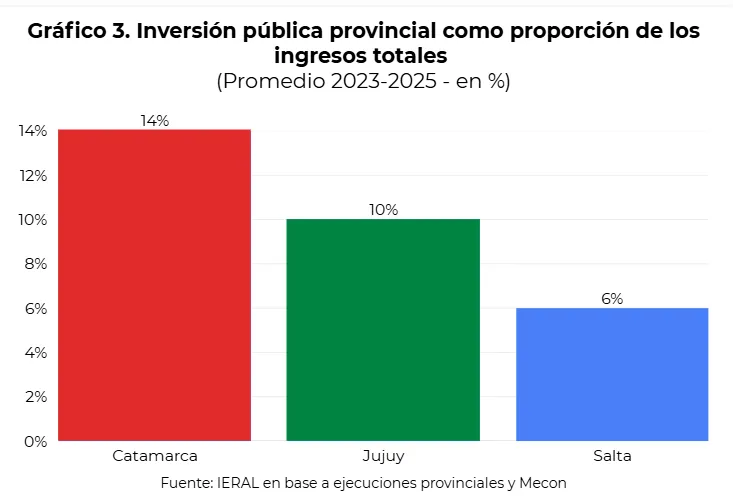
Asimismo, el estudio constató que el gasto de capital sobre los ingresos provinciales cayó en las tres jurisdicciones durante el último bienio. Catamarca descendió del 19% al 11%, Jujuy del 12% al 10% y Salta retrocedió del 8% al 6%. El canon extractivo tradicional, por sí solo, demostró ser incapaz de asfaltar rutas o tender redes de alta tensión en las zonas operativas.
| Indicador presupuestario y productivo (2023-2025) | Catamarca | Jujuy | Salta | Referencia comparativa |
| Peso minero en exportaciones provinciales | 94% | 80% | 44% | Concentración en litio |
| Incidencia de regalías en ingresos totales | 0,46% | 0,96% | 0,20% | Menos del 1% presupuestario |
| Financiamiento de obra pública con regalías | 3% a 4% | 8% a 9% | 1% a 5% | Incidencia marginal |
| Inversión pública sobre recursos totales | 11% (en 2025) | 10% (en 2025) | 6% (en 2025) | Retroceso generalizado |
| Trabajadores mineros registrados (marzo 2026) | Parte del bloque | Parte del bloque | Parte del bloque | 12.520 empleos (31% del país) |
Un recorte contable con límites metodológicos
Para calibrar el alcance de las cifras, conviene precisar el marco metodológico del trabajo. El relevamiento del IERAL se estructura sobre una síntesis ejecutiva basada en las ejecuciones presupuestarias de las tesorerías provinciales y registros de empleo de la Secretaría de Minería de la Nación, contrastando las regalías directas contra el gasto de capital (inversión real directa y transferencias).
En este sentido, el cálculo presenta una delimitación técnica que el propio informe reconoce: mide exclusivamente la regalía directa en boca de mina y deja afuera los impactos indirectos sobre la recaudación tributaria (como Ingresos Brutos a la cadena de proveedores o Sellos). Asimismo, si bien el sector registró ventas externas récord en ese trienio, parte de la capacidad productiva del NOA aún se encontraba en proceso de ampliación e integración, por lo que el impacto fiscal pleno de esa infraestructura todavía está en desarrollo.
Proveedores, fideicomisos y el espejo para el cobre de San Juan
El verdadero impacto económico no viaja por las planillas de rentas generales, sino por la trama productiva indirecta. La Secretaría de Minería de la Nación relevó a marzo de 2026 un total de 12.520 puestos formales en el NOA (el 31% del empleo minero nacional). Allí radica la recaudación genuina. En el impuesto a los Ingresos Brutos, tasas municipales y el circuito comercial derivado de sueldos industriales calificados.
De esta forma, los datos del IERAL cobran una vigencia crucial para San Juan. En momentos donde la provincia calibra la puesta en marcha de gigantes cupríferos como Josemaría, Los Azules o Pachón bajo el paraguas del RIGI, esperar que las regalías de la Ley 24.196 financien los caminos cordilleranos o las subestaciones de transporte eléctrico es una quimera técnica.
Leé también: El futuro minero de San Juan: entre la profesionalización de talentos, la exigencia a proveedores y la urgencia de alianzas estratégicas
Por lo tanto, la experiencia del norte valida el camino que San Juan construyó históricamente con la gran minería. Apelar a fondos fiduciarios de infraestructura pública aportados por las operadoras por fuera del canon tradicional, exigir marcos estrictos de compre local y fortalecer a los contratistas provinciales para capturar valor agregado antes de que los minerales crucen la frontera.
El trabajo del IERAL remarca que la explotación de recursos no renovables exige consolidar una red de proveedores y una base fiscal diversificada mientras dure el ciclo productivo, impidiendo que el agotamiento de los yacimientos deje atrás desiertos fiscales e infraestructuras inconclusas.
Leé también: Ley de proveedores: el Consejo Consultivo pasó la fase de borrador y entra en revisión legal
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.