
La compañía minera McEwen Inc. dio a conocer sus estados financieros y operativos correspondientes al tercer trimestre de 2026, período calificado por la corporación como una etapa de transición productiva. Durante este lapso, la empresa afrontó una merma en los volúmenes de extracción y un alza coyuntural en los costos unitarios en sus distintas faenas, aunque ratificó su proyección anual de producción entre 109.000 y 120.000 onzas de oro equivalente.
Podés utilizar nuestros textos, datos, imágenes e infografías siempre que cites la fuente (Ley 11.723). Queda prohibido el uso sin la mención correspondiente.
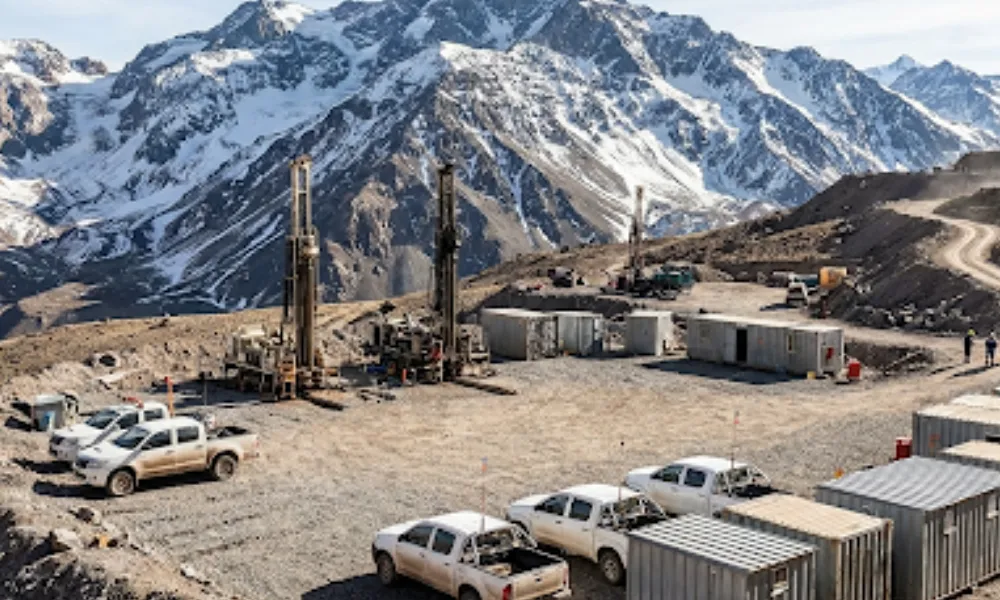
En términos contables, los ingresos consolidados sumaron 43,6 millones de dólares, lo que representó una caída del 14 % frente a los 50,5 millones de dólares del tercer trimestre de 2025. Este comportamiento respondió al despacho de 10.689 GEOs, frente a las 14.968 GEOs de igual lapso de 2025, factor que logró atenuarse de manera parcial por una mejora del 19 % en el precio promedio obtenido por onza, situado en 4.151 dólares contra los 3.477 dólares del ejercicio anterior. La pérdida neta del período trepó a 36,7 millones de dólares, 0,60 dólares por acción. Esto explicado principalmente por mayores desembolsos en exploración y proyectos avanzados por 8,1 millones, una merma de 7,3 millones en ganancias no devengadas sobre títulos negociables y un impacto impositivo y contable no monetario por 14,3 millones.
El escenario de las inversiones en Argentina
Mina San José: impacto de las nevadas y dividendos por encima de la pauta
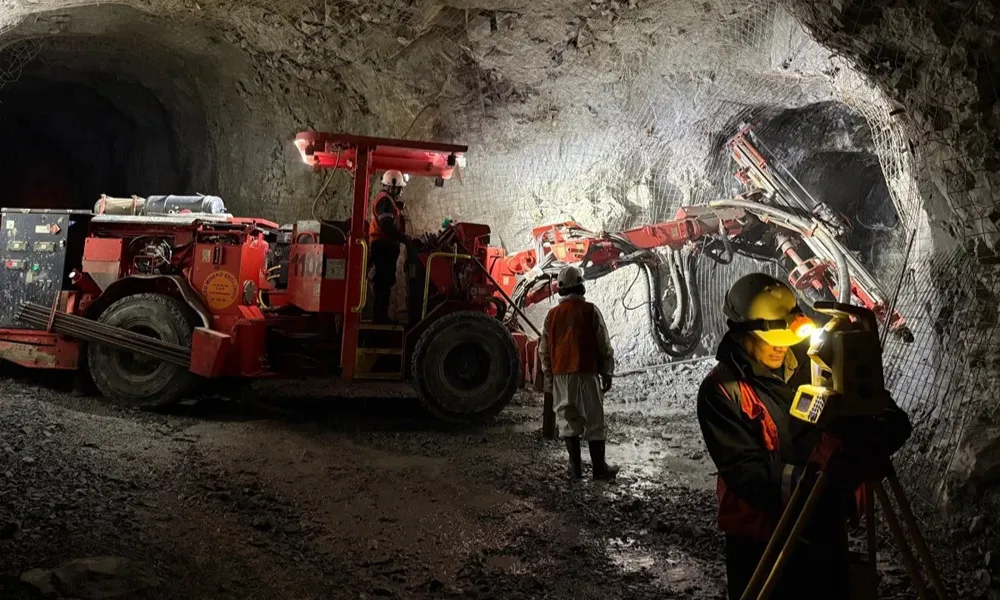
En la provincia de Santa Cruz, el yacimiento subterráneo San José, donde McEwen Inc. mantiene una participación accionaria del 49 % operada por Minera Santa Cruz S.A., aportó una producción atribuible de 11.786 GEOs en el trimestre. La faena patagónica atravesó severas complicaciones derivadas de un temporal de nieve récord que afectó a la región cordillerana. El exceso de humedad obligó al personal de planta a priorizar el tratamiento de rocas con mayor contenido de sulfuros y menor proporción de arcillas para evitar atascos en las tolvas. Dicho cambio técnico conllevó el procesamiento de leyes minerales inferiores al promedio y una contracción en los índices de recuperación metalúrgica.
Leé también: McEwen Inc. consolida su recuperación y acelera el paso hacia el objetivo 2030
A raíz de estas contingencias, los costos por onza vendida en San José escalaron hasta 2.916 dólares en cash cost y 3.414 dólares en costo sostenido todo incluido. Desde la conducción de McEwen Inc. puntualizaron que el cuarto trimestre evidenciará una recuperación operativa, si bien alertaron que «la inflación argentina y la fortaleza relativa del peso continuarán afectando los costos unitarios durante el resto de 2026». Pese a ello, la pauta anual atribuible para el yacimiento se mantuvo inalterada entre 59.000 y 64.000 GEOs, con costos directos proyectados de 2.000 a 2.200 dólares y un AISC de 2.300 a 2.500 dólares.
En contrapartida con las dificultades climáticas, el flujo financiero arrojó cifras positivas: en lo que va del año, McEwen Inc. percibió 58,3 millones de dólares en dividendos en efectivo procedentes de San José, superando el pronóstico anual que se ubicaba entre 40 y 50 millones. Al 30 de septiembre de 2026, la operación santacruceña conservaba una posición de caja de 134 millones de dólares y un capital de trabajo de 181,4 millones de dólares, sobre base 100%.
McEwen Copper y Los Azules: ingeniería hacia el FID y permisos de red eléctrica
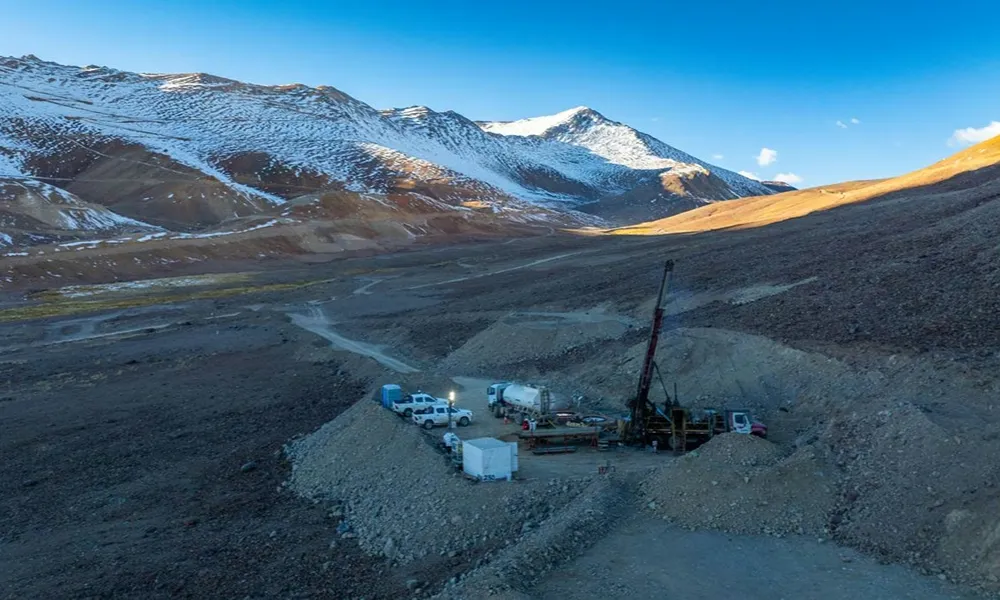
En San Juan, el proyecto cuprífero Los Azules no es operado de forma directa por la matriz, sino que pertenece a la compañía subsidiaria McEwen Copper Inc., firma en la cual McEwen Inc. posee una participación accionaria del 46,3 %, además de una regalía neta de fundición (NSR) del 1,25 % sobre la futura explotación. Tomando como parámetro la última colocación de capital de McEwen Copper a 30 dólares por acción en octubre de 2024, que arrojó un valor total de 987,5 millones, la participación de McEwen Inc. representa un valor implícito de 457 millones de dólares.
Durante el tercer trimestre, McEwen Copper invirtió 9,8 millones de dólares en tareas de ingeniería de detalle con el objetivo de culminar la estimación de costos y el plan de ejecución a fin de año, elementos que sustentarán la Decisión Final de Inversión (FID) prevista para mediados de 2027. Asimismo, la empresa Metso comenzó a trabajar en los paquetes principales de la planta bajo órdenes limitadas de proceder, en tanto que cuatro firmas de ingeniería internacionales presentaron propuestas para el contrato de ingeniería, adquisiciones y gestión de construcción (EPCM).
Leé también: Efecto derrame: El éxito financiero de McEwen en Santa Cruz consolida su espalda para Los Azules
En el plano regulatorio y territorial en territorio sanjuanino:
- Interconexión eléctrica: en septiembre, las autoridades ambientales otorgaron la aprobación para el tendido de alta montaña que vinculará a Los Azules con el Sistema Argentino de Interconexión (SADI), tras la audiencia pública realizada en Calingasta.
- Permisos logísticos y campamentos: McEwen Copper obtuvo los permisos de uso de suelo para el campamento de construcción con capacidad para 3.000 plazas, para el campamento Candadito y la autorización ambiental para explorar la propiedad aledaña Marisa I.
- Financiamiento: los compromisos de su línea de crédito aumentaron a 240 millones de dólares en agosto de 2026, cerrando el período con 157,8 millones en efectivo y 138,9 millones en capital de trabajo. A su vez, Société Générale remitió el pliego indicativo de deuda senior a agencias de crédito a la exportación.
- Vínculo comunitario: un relevamiento comunal en diez localidades cercanas determinó que el 97 % de los vecinos acepta el proyecto y el 90 % confía en él. Entre 2023 y mediados de 2026, las compras a proveedores locales de Barreal y Calingasta alcanzaron los 27,7 millones de dólares.
En contraposición, las nevadas más intensas en más de dos décadas postergaron la reapertura del camino cordillerano hasta comienzos de 2027, lo que demorará el inicio de las obras iniciales en el terreno sin frenar las labores de ingeniería del FID. De acuerdo con el Estudio de Factibilidad de 2025, Los Azules proyecta una producción promedio de 205.000 toneladas anuales de cátodos de cobre a un costo C1 de 1,71 dólares por libra durante una vida útil inicial de 22 años.
Qué pasa con las operaciones en América del Norte: entre la recuperación y el recambio de minas
Gold Bar: golpe de timón para encauzar una operación clave
En Nevada, el complejo Gold Bar atravesó meses complejos marcados por fallas en la supervisión gerencial y rendimientos por debajo de lo planificado. Frente a este escenario, la compañía tomó una decisión drástica a finales de agosto: desplazó al equipo de liderazgo e impuso nuevos protocolos de control de leyes y extracción en el tajo.
Por las características del método de lixiviación en pilas, donde el mineral tarda hasta dos meses en entregar el metal, los frutos del cambio recién empezaron a verse hacia octubre, cuando la mina logró repuntar fuertemente su volumen diario y bajar sus costos. En los hechos, la faena logró frenar el declive operativo y entró en una etapa de estabilización que le permite ratificar su meta anual, mientras planifica ampliar sus tajos para consolidarse como un activo de menor costo y mayor vida útil.
Fox Complex: transición estratégica hacia nuevos yacimientos subterráneos
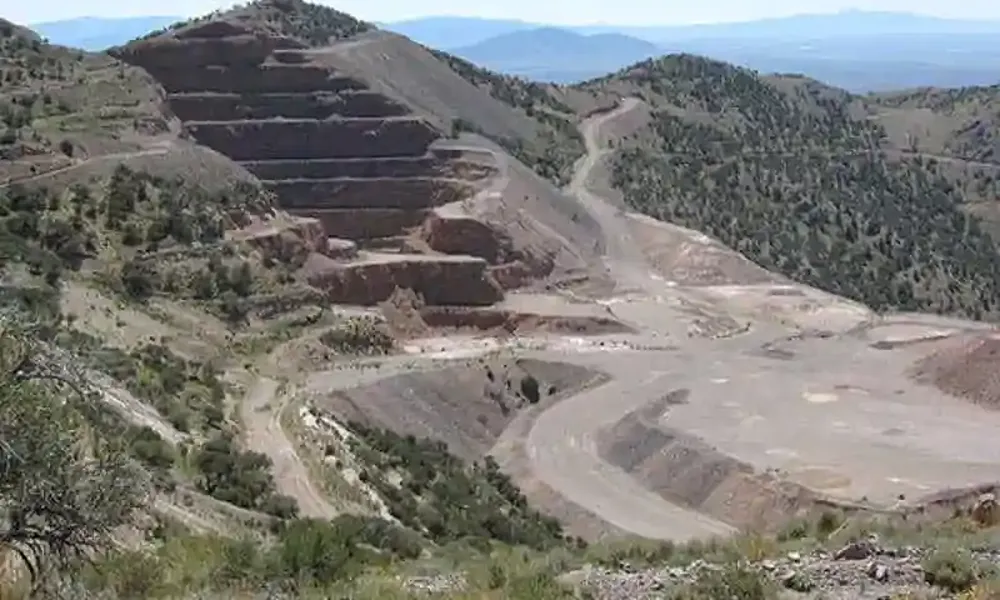
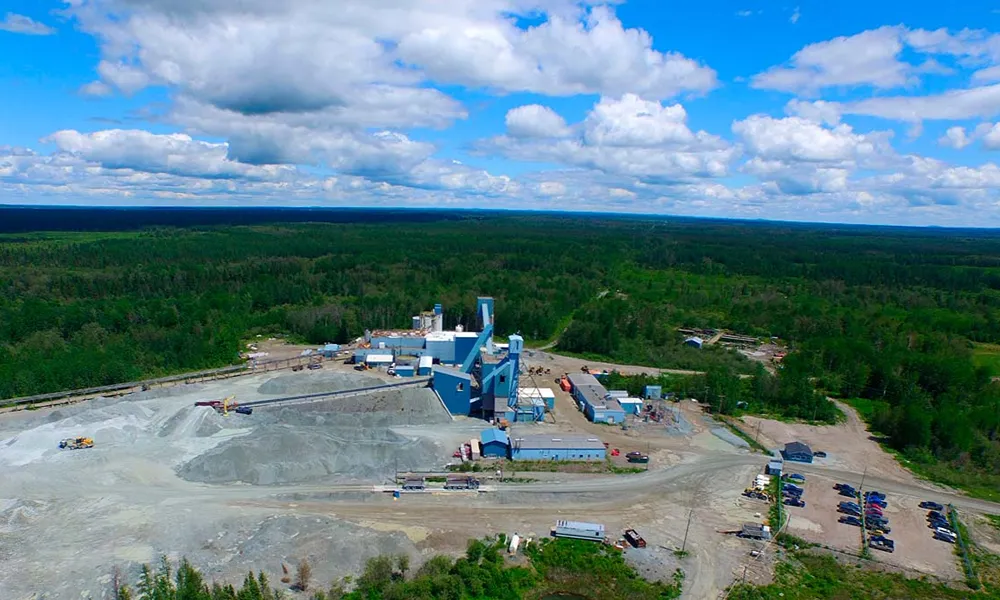
En Ontario, las cifras del Fox Complex reflejan el clásico estrés financiero de un recambio de yacimientos. Costos unitarios que se dispararon de forma coyuntural y un aporte productivo acotado. Lejos de un problema estructural, este encarecimiento respondió a que la empresa completó todas las labores de desarrollo para agotar la histórica mina Froome hacia 2027 y optó por procesar acopios de baja ley.
El complejo está cambiando de motor productivo:
- La construcción de la nueva mina subterránea Stock está prácticamente terminada y comenzará a extraer mineral en diciembre. Esto garantizará procesar roca más blanda, abaratar fletes al molino y elevar sensiblemente la producción hacia 2027 y 2028.
- A más largo plazo, la futura entrada del yacimiento Grey Fox en 2029 busca extender la vida útil del complejo canadiense hasta el año 2041.
El Gallo y Tartan: la cartera de respaldo para sostener el crecimiento a 2030
En México y el centro de Canadá, las faenas en desarrollo representan la plataforma con la que McEwen planea apalancar su meta corporativa de alcanzar hasta 300.000 onzas anuales:
Tartan (Canadá): Se encuentra en una fase preliminar de acondicionamiento de infraestructura vial y desmantelamiento de instalaciones antiguas, apalancado con fondos del gobierno de Manitoba, con miras a convertirse en una faena subterránea a mediano plazo.
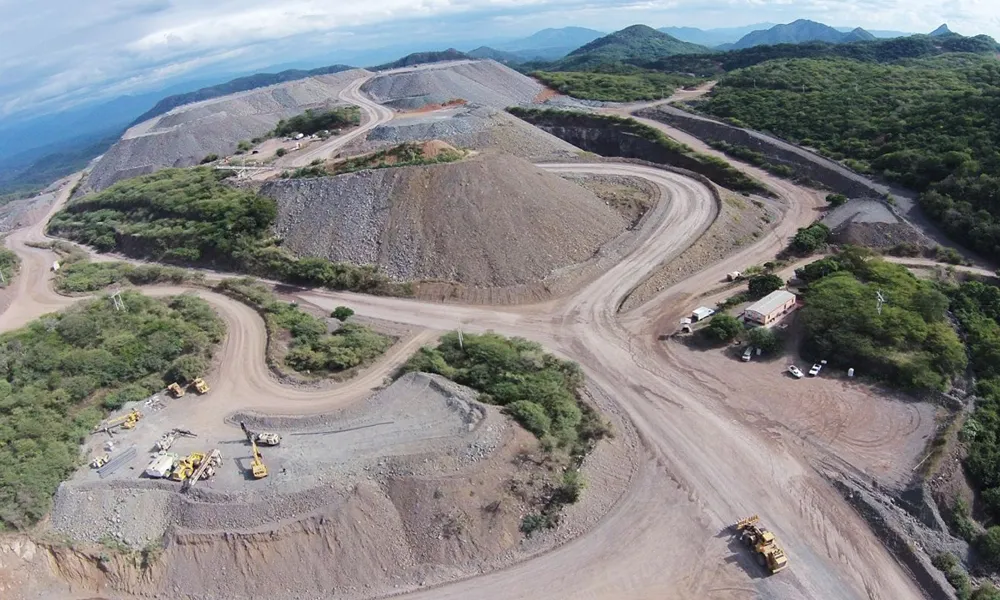
El Gallo (México): Ya arrancó las obras de su planta de molienda. Al no requerir grandes desembolsos de desarrollo de mina, la empresa busca transformarlo a partir de finales de 2027 en un negocio generador de flujo de caja libre sostenido durante al menos una década.
Liquidez corporativa y proyección hacia 2030
Al cierre del 30 de septiembre de 2026, McEwen Inc. conservaba 49,1 millones de dólares en efectivo y equivalentes y 10,4 millones en títulos valores. En octubre, la empresa concretó la venta de sus propiedades no estratégicas Fuller y Paymaster en Timmins a Discovery Mining por 55 millones de dólares, 5 millones en efectivo y 50 millones en acciones ordinarias. La deuda nominal se mantuvo en 130 millones de dólares, 110 millones en notas convertibles con vencimiento en 2030 y 20 millones en su línea de crédito.
A través de sus faenas auríferas y su participación estratégica en McEwen Copper, la compañía reafirmó su objetivo de alcanzar una tasa de producción consolidada de 250.000 a 300.000 onzas de oro equivalente por año hacia el año 2030.
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.