
La minera canadiense recalculó los indicadores clave de su Evaluación Económica Preliminar tras corregir la liquidación de tributos. La revisión incrementó el valor actual neto después de impuestos a 370 millones de dólares y redujo sensiblemente los costos operativos por onza.

Ajuste en los indicadores financieros y en los costos proyectados
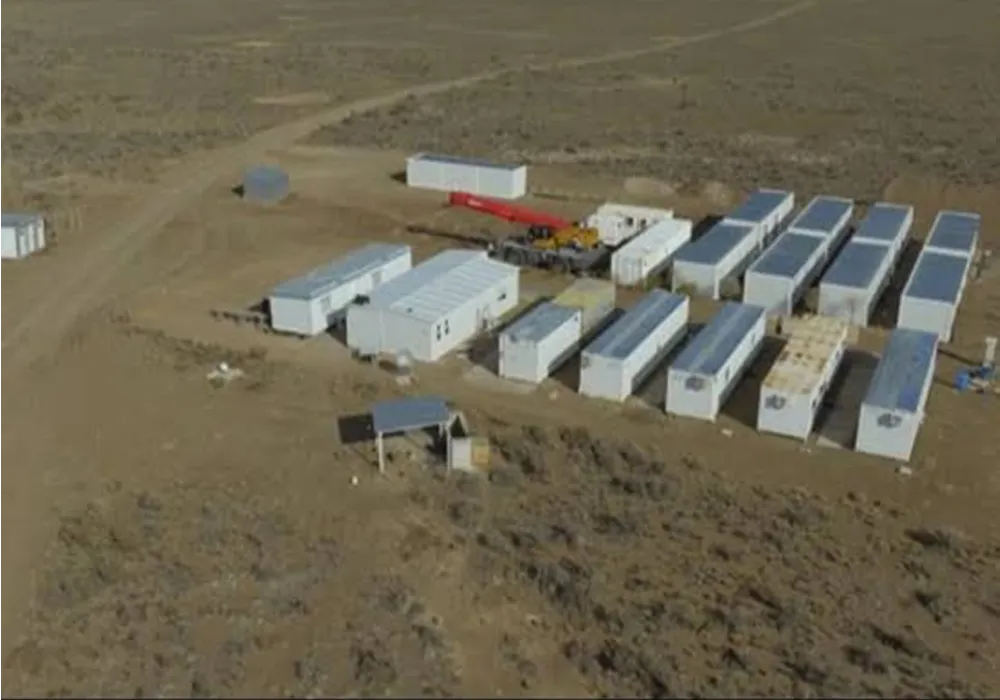
La compañía Patagonia Gold Corp. emitió una actualización informativa sobre la Evaluación Económica Preliminar (PEA) de su emprendimiento de oro y plata Calcatreu, localizado en la provincia de Río Negro. La rectificación modifica las cifras publicadas el 28 de septiembre de 2026, corrigiendo los valores proyectados para el costo de caja (Cash Cost), el costo integral de sostenimiento (AISC), el valor actual neto (VAN) después de impuestos, la tasa interna de retorno (TIR) y el periodo de recupero de la inversión.
En este sentido, los nuevos cálculos financieros reflejan un incremento significativo en la rentabilidad teórica del activo. El VAN descontado a una tasa del 10% pasó de 334 millones de dólares en el reporte original a 370 millones de dólares en la cifra ajustada. De manera paralela, la TIR proyectada aumentó del 282% al 315%, mientras que el plazo de amortización del capital disminuyó de 0,6 a 0,5 años.
Leé también: Patagonia Gold presentó la evaluación económica de Calcatreu con una TIR del 282%
Reducción substancial en el costo de caja y el AISC
El recálculo técnico generó variaciones de magnitud en los costos de operación promedio a lo largo de la vida útil de la mina. Específicamente, el Cash Cost 1 se redujo desde los 2.139 dólares por onza de oro informados previamente hasta los 1.332 dólares por onza de oro. Asimismo, el AISC 1 experimentó una disminución marcada, pasando de 2.246 dólares a 1.439 dólares por onza de oro equivalente.
Con estas modificaciones, la empresa confirmó una contracción del 38% en el Cash Cost y del 36% en el AISC respecto de los indicadores difundidos con anterioridad. Ambas variables corresponden a promedios proyectados para toda la vida operativa de Calcatreu, calculados por onza de oro y netos de los créditos por la venta del subproducto de plata, excluyendo el impuesto a las ganancias.
Aclaración sobre el porcentaje de recuperación de plata
Por otra parte, la operadora corrigió una inconsistencia en la divulgación sobre el procesamiento metalúrgico. El comunicado inicial indicaba erróneamente un supuesto de recuperación de plata del 30%, cuando el modelo económico de la PEA ya utilizaba una tasa del 45%. La firma precisó que esta aclaración se limita exclusivamente a la divulgación del parámetro, sin alterar los volúmenes de producción ni los resultados financieros previamente modelados.
Frente a las correcciones informadas, Christopher van Tienhoven, presidente y director ejecutivo de Patagonia Gold Corp., manifestó públicamente:
“Proporcionamos estas correcciones para garantizar que las métricas de costos, los resultados económicos y el supuesto de recuperación de plata divulgados para Calcatreu reflejen con precisión la PEA. Las revisiones excluyen el impuesto a las ganancias estimado del Cash Cost y del AISC y corrigen el cálculo del impuesto de desarrollo regional, lo que resulta en métricas de costos, VAN después de impuestos, TIR y cifras de recupero revisadas. La corrección de la recuperación de plata se relaciona únicamente con el porcentaje previamente divulgado, ya que el modelo económico ya utilizaba el supuesto correcto del 45%”.
Estimación actualizada de los recursos minerales en Calcatreu
El proyecto mantiene sus parámetros operativos de base, que contemplan una vida útil de la mina estimada en aproximadamente 16 años, sustentada en cotizaciones de mercado de 3.500 dólares por onza de oro y 35 dólares por onza de plata.
El modelo económico actual integra una estimación de recursos minerales (MRE) que contempla las siguientes categorías:
- Recursos medidos: 1,50 millones de toneladas con leyes de 3,03 gramos por tonelada de oro y 23,1 gramos por tonelada de plata.
- Recursos indicados: 5,28 millones de toneladas con leyes de 2,39 gramos por tonelada de oro y 23,1 gramos por tonelada de plata.
- Recursos inferidos: 6,44 millones de toneladas con leyes de 1,54 gramos por tonelada de oro y 15,5 gramos por tonelada de plata.
Leé también: Freno en Río Negro: suspenden de forma preventiva actividades operativas en el proyecto Calcatreu
Análisis de sensibilidad del valor actual neto
El estudio de la compañía determinó que la variable con mayor impacto sobre el valor actual neto del yacimiento rionegrino es la variación en la cotización internacional del oro. En contraste, la rentabilidad muestra menor sensibilidad ante oscilaciones en los costos de capital (Capex), costos de operación (Opex) o la tasa de descuento.
A continuación, se resumen las fluctuaciones del VAN después de impuestos (expresado en millones de dólares) frente a diferentes escenarios de variación sobre los parámetros base de 3.500 USD/oz Au, 35 USD/oz Ag y 10% de tasa de descuento:
- Variación del precio de los metales (-50% a +50%): Con una caída del 50% en los precios, el VAN se reduce a 77 millones de dólares. Una reducción del 25% sitúa el VAN en 226 millones. En el escenario base (0%), alcanza los 370 millones. En tanto, incrementos del 25% y 50% elevan el VAN a 514 y 658 millones de dólares, respectivamente.
- Sensibilidad al costo de capital (Capex): Si el Capex disminuye un 50%, el VAN asciende a 401 millones de dólares. Frente a un aumento del 50% en los costos de capital, el VAN se ajusta a 340 millones.
- Sensibilidad a los costos operativos (Opex): Una contracción del 50% en el Opex eleva el VAN a 461 millones de dólares, mientras que un alza del 50% en los gastos operativos lo reduce a 278 millones.
- Variación en la tasa de descuento: Al aplicar una tasa del 5% (-50% sobre la base), el VAN se ubica en 464 millones de dólares. Con una tasa del 15% (+50% sobre la base), el VAN disminuye a 306 millones.
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.