
La minería metalífera argentina atraviesa un cambio estructural impulsado por el segmento del litio. Lejos de tratarse de una promesa en fase de prospección, el sector exhibe métricas operativas consolidadas. De acuerdo con el informe oficial de la Secretaría de Minería de la Nación recientemente publicado, el país cerró 2025 con un volumen récord de 120.000 toneladas de carbonato de litio equivalente (LCE), marcando una expansión interanual del 62%.
Podés utilizar nuestros textos, datos, imágenes e infografías siempre que cites la fuente (Ley 11.723). Queda prohibido el uso sin la mención correspondiente.
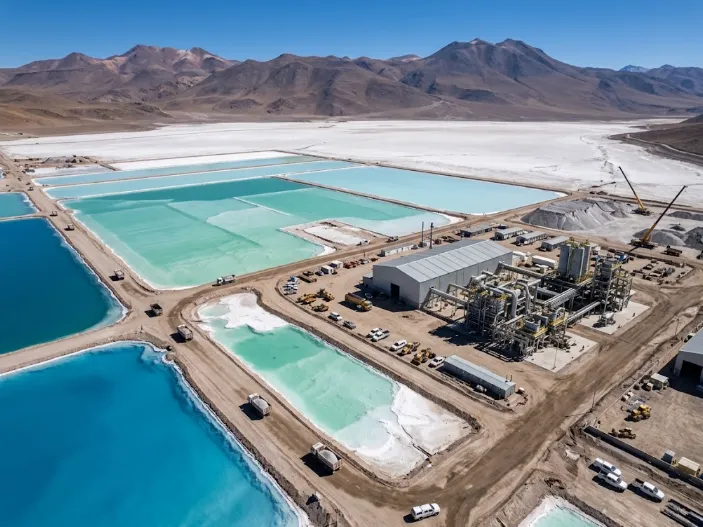
Este rendimiento consolida al país como el quinto productor extractivo del mundo (con el 8,2% del volumen global) y el tercero en compuestos químicos refinados: 7,9% de participación con 133.000 toneladas según estándares de los índices S&P (Standard & Poor’s), con una particularidad decisiva. La totalidad del recurso extraído en salmueras locales se procesa industrialmente dentro del territorio nacional. El informe oficial traza un panorama detallado sobre la transición tecnológica, los costos operativos, la inserción comercial y el salto productivo proyectado hacia la próxima década.
El tablero global: reservas abundantes y un déficit proyectado hacia 2033
A escala internacional, el litio no presenta un problema de escasez geológica. El Servicio Geológico de Estados Unidos (USGS) calculó para 2025 unas reservas globales de 196,9 millones de toneladas de LCE frente a una demanda anual de 1,5 millones de toneladas, garantizando un horizonte superior a los 125 años. Los recursos identificados a nivel planetario ascienden a 798,3 millones de toneladas de LCE.
Dentro de ese mapa, Argentina integra el Triángulo del Litio junto a Chile y Bolivia, concentrando cerca del 45% de los recursos mundiales. En términos individuales, el territorio argentino alberga el 11,7% de las reservas probadas (23 millones de toneladas de LCE) y el 20,7% de los recursos medidos e indicados del planeta (166 millones de toneladas de LCE).
Leé también: Salta: Ganfeng obtuvo la condición de aduana en planta para exportar litio
La demanda mundial, traccionada por la movilidad eléctrica y el dinamismo reciente de los sistemas de almacenamiento estacionario con baterías (BESS) y camiones comerciales pesados, saltó un 26,8% interanual en 2025. Las proyecciones de S&P indican que el consumo se duplicará con creces para 2035, alcanzando 3,5 millones de toneladas de LCE. En consecuencia, el superávit de oferta que caracterizó a los últimos ciclos comenzará a estrecharse drásticamente. Tras caer 16,2% en 2025, el excedente pasaría a terreno negativo hacia 2033 (-23.000 toneladas), escalando a un déficit estructural de 154.000 toneladas de LCE para 2035.
El salto operativo nacional: 120 mil toneladas y siete yacimientos en marcha

El dinamismo local se apoya en siete operaciones activas repartidas en las provincias de Catamarca, Jujuy y Salta. Tres complejos de gran envergadura explican el grueso de la extracción:
- Fénix (Catamarca): La operación decana en el Salar del Hombre Muerto entregó 31.000 toneladas de LCE en 2025, creciendo 29% interanual y operando prácticamente al 100% de su capacidad nominal.
- Olaroz (Jujuy): Alcanzó las 34.000 toneladas de LCE anuales, situándose por encima del 85% de utilización de su capacidad instalada.
- Cauchari-Olaroz (Jujuy): Superó las 34.000 toneladas de LCE, con una tasa de uso de planta superior al 80%.
A este trío consolidado se suman proyectos que iniciaron producción comercial recientemente y transitan su curva de aceleración operativa (ramp-up): Centenario-Ratones (Salta), Sal de Oro (límite Salta-Catamarca) y Tres Quebradas (Catamarca), todos con menos de dos años de actividad y una utilización de planta que ronda entre el 25% y el 30%, anticipando un fuerte aporte en el corto plazo. Asimismo, durante el primer semestre de 2026 inició su fase comercial la operación Mariana en Salta.
Leé también: Estados Unidos activa el Corredor Andes-Atlántico: enviará una misión a Salta y Jujuy por litio y cobre
Extracción directa (DLE): la llave tecnológica que redefine el CAPEX
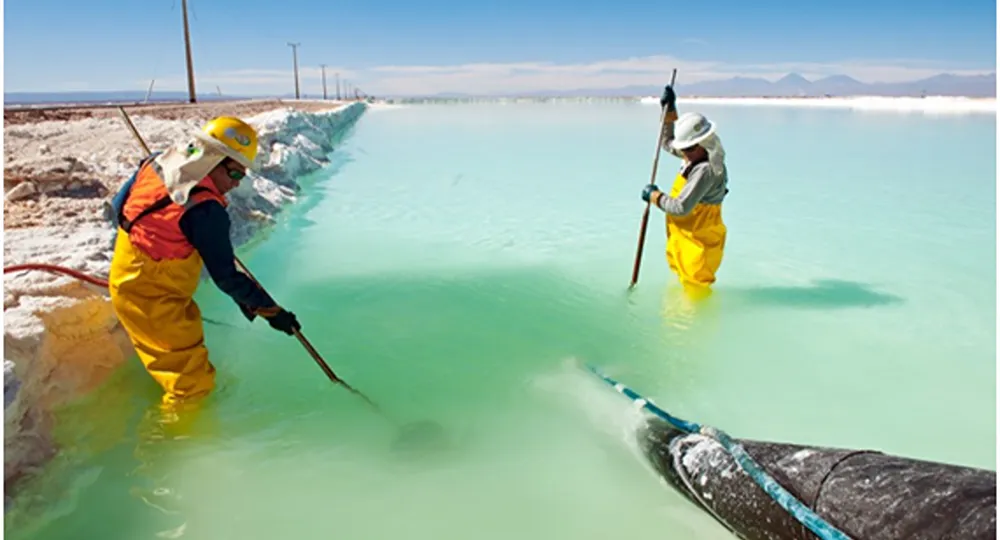
Uno de los aportes más relevantes del informe oficial radica en la evaluación de la Extracción Directa de Litio (DLE). Mientras que la evaporación tradicional en piletas requiere entre uno y dos años de procesamiento, ocupa grandes extensiones superficiales y exhibe menores tasas de recuperación, la tecnología DLE extrae el mineral en cuestión de horas o días y reinyecta la salmuera en la cuenca, reduciendo el consumo hídrico y el uso de suelo.
Argentina destaca en Sudamérica por su adopción pionera. De las siete minas en operación, tanto Fénix como Centenario-Ratones producen mediante esquemas de DLE. Asimismo, la mitad de los 15 proyectos en etapa avanzada prevén operar con esta vía técnica.
Leé también: Electrificando el Futuro: El Rol de la Extracción Directa de Litio
Sin embargo, esta vanguardia impone una alta intensidad de capital. La DLE demanda al menos un 50% más de inversión por tonelada de LCE producida respecto a la evaporación tradicional, requiriendo columnas de absorción de alta resistencia química, sistemas de filtración por membranas e infraestructura de bombeo continuo.
De acuerdo con las estimaciones de la Secretaría de Minería, el sector requerirá inversiones de capital (CAPEX) acumuladas por USD 12.700 millones entre 2026 y 2030, a razón de unos USD 2.500 millones anuales. El ciclo alcanzará su punto máximo de desembolsos en 2027, año en el que se prevé ejecutar un récord de USD 4.098 millones en obras de infraestructura, procesos y sostenimiento.
Leé también: Litiar: El reactor argentino que revoluciona la extracción de litio con tecnología electroquímica pura
Costos, márgenes y la extrema concentración del comercio exterior

En el plano financiero y de rentabilidad, las empresas operativas mostraron capacidad para potenciar su estructura de costos en medio de la volatilidad internacional. El cash cost promedio ponderado de las plantas locales se ubicó en USD 7.338,8 por tonelada de LCE en 2025, una baja del 1,8% frente a los USD 7.475,8 registrados en 2024.
El desglose operativo revela que los reactivos químicos (carbonato de sodio, ácido clorhídrico y cal) representaron USD 2.796,9/tn (38,1% del costo directo), seguidos por los gastos de mantenimiento y suministros en planta con USD 2.252,4/tn (30,7%). La mano de obra se situó en USD 896/tn, la energía en USD 600,6/tn y las regalías promedio en USD 558,8/tn.
Esta disciplina operativa permitió que, tras tocar un piso de USD 8.000/tn a mediados de 2025, el repunte del carbonato de litio CIF Asia hasta los USD 22.250/tn registrado en mayo de 2026 recompusiera los márgenes EBITDA de las compañías.
En materia de comercio exterior, Argentina despachó al mundo 113.000 toneladas de LCE en 2025 por un valor superior a los USD 914 millones, anotando un alza interanual del 57% en volumen y del 42% en divisas. El 90% correspondió a envíos de carbonato de litio. No obstante, el informe advierte sobre una extrema dependencia comercial. El 81,1% de las exportaciones tuvieron como destino final a China, seguidas muy de lejos por Estados Unidos (8,1%), Alemania (6,2%) y Corea del Sur (4,6%). Esta concentración expone a la cadena local a las variaciones regulatorias o industriales del gigante asiático.
La cartera avanzada: hacia las 573 mil toneladas y el sobrepaso a Chile
El dinamismo geológico argentino se refleja en una cartera con más de 15 proyectos en fases avanzadas que cuentan con recursos de clase mundial. Entre ellos destacan Pozuelos-Pastos Grandes (21,7 millones de toneladas de recursos totales), Centenario-Ratones (15,1 MTn), Sal de Oro (13,5 MTn), Salar del Rincón (11,7 MTn) y Kachi (11,0 MTn).
| Proyecto PDF | Provincia PDF | Estado de avance PDF | CAPEX (USD mill.) PDF | Capacidad máx. (ton LCE) PDF | Tecnología PDF | Empresa / Controlante PDF |
| Salar del Rincón | Salta | Construcción | 2.500 | 60.000 | DLE | Rio Tinto Group |
| Pozuelos Pastos-Grandes | Salta | Factibilidad | 1.100 | 50.000 | DLE | Ganfeng (67%) / Lithium Argentina (33%) |
| Cauchari | Jujuy | Prefactibilidad | S/D | 40.000 | DLE | Austroid Corp. |
| Kachi | Catamarca | Factibilidad | 1.157 | 25.000 | DLE | Lake Resources (75%) / Lilac (25%) |
| Arizaro | Salta | Prefactibilidad | 1.055 | 25.000 | DLE | Lithium Chile (80%) / SMG (20%) |
| Sal de Vida | Catamarca | Construcción | 660 | 15.000 | Evaporación | Rio Tinto Group |
| Sal de Los Ángeles | Salta | Construcción | 543 | 10.000 | Evaporación | Revotech (46%) / X. Zhufeng (45%) |
| Hombre Muerto Oeste | Catamarca | Construcción | 217 | 5.400 | Evaporación | Galan Lithium Limited |
Apoyada en la rápida maduración de esta cartera y en incentivos como el RIGI y la Ley de Inversiones Mineras, la capacidad instalada nacional pasará de 215.000 toneladas en 2025 a 269.000 en 2026, escalando hasta superar las 680.000 toneladas en 2035 (un salto de 3,6 veces).
Leé también: Posco puso en marcha la Planta II de Sal de Oro y consolida el desarrollo del litio nacional
De hecho, las proyecciones oficiales marcan que la producción efectiva superará las 400.000 toneladas de LCE hacia 2030 y se consolidará en 573.300 toneladas de LCE en 2035. Con este ritmo de crecimiento (62% anual en 2025 contra apenas 0,8% de Australia y 9% de Chile), Argentina sobrepasará a Chile hacia 2029 para colocarse como el tercer productor global de litio, por detrás únicamente de Australia y China.
Bajo un escenario base de precios de USD 20.000 la tonelada, las exportaciones de litio generarían para el país USD 11.400 millones anuales en 2035 (oscilando entre USD 10.773 millones en un escenario de estrés y USD 13.110 millones en un contexto favorable).
El desafío central para capitalizar este potencial no radica en la geología, sino en viabilizar la infraestructura energética, logística y vial que demanda la Puna para sostener semejante volumen de escala internacional.
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.