
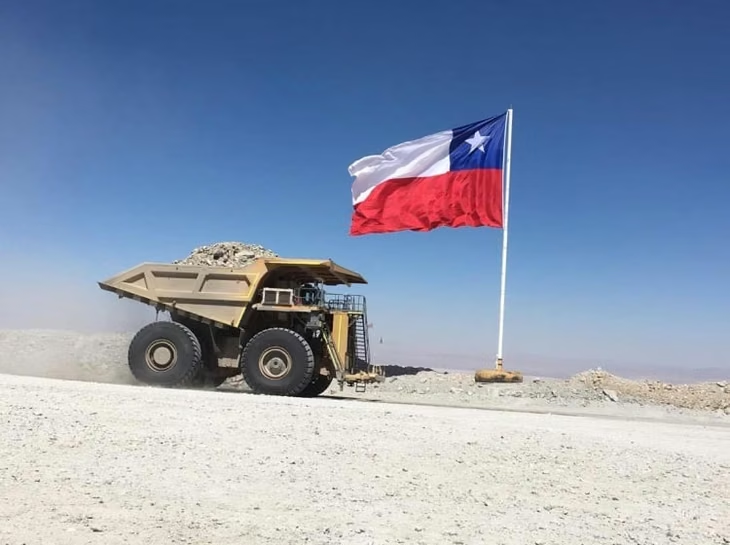
La minería chilena enfrenta un desacople estructural: pese a registrar montos de inversión sin precedentes, el volumen físico extraído retrocede de forma sostenida. De acuerdo con el informe técnico “Producción de cobre en Chile 2000–2026: más allá de la inversión”, elaborado por el Centro de Estudios del Cobre y la Minería (CESCO), la correlación entre mayor capital inyectado y aumento de producción se encuentra quebrada por el agotamiento geológico y el envejecimiento de las operaciones.
Podés utilizar nuestros textos, datos, imágenes e infografías siempre que cites la fuente (Ley 11.723). Queda prohibido el uso sin la mención correspondiente.
Cristian Cifuentes, líder senior de Estudios y Contenidos de CESCO y autor del documento, sintetizó la situación. “Durante mucho tiempo, aumentar la inversión fue sinónimo de aumentar la producción. Hoy esa relación es mucho más compleja. Una parte importante de los recursos se está destinando a compensar el agotamiento de los yacimientos y mantener operativas faenas que producen cada vez menos. Esto nos obliga a mirar no solo cuánto estamos invirtiendo, sino también qué capacidad productiva estamos generando para el futuro”.
Las tres etapas del cobre chileno y el punto de inflexión de 2013
La trayectoria de los últimos 26 años comprende tres períodos operativos:
- Expansión (2000–2013): la producción creció 25%, al pasar de 4.599 a 5.776 miles de toneladas métricas finas (kt). El ciclo estuvo impulsado por el alza del precio internacional del metal en la Bolsa de Metales de Londres (de 82 a 332 centavos de dólar por libra) y desembolsos por US$ 71.224 millones que incorporaron nueva capacidad.
- Meseta (2013–2019): la producción se estabilizó en torno a 5,8 millones de toneladas (alcanzando 5.788 kt en 2019) gracias al ingreso de faenas como Caserones, Sierra Gorda y Antucoya.
- Declinación (2019–2026): el volumen descendió a 5.388 kt en 2025, y la Comisión Chilena del Cobre (Cochilco) proyecta 5.270 kt para el cierre de 2026.
La gran minería del cobre y del oro ejecutó US$ 10.116 millones en 2001-2005; US$ 83.697 millones en 2006-2015; y US$ 108.799 millones en 2016-2025. El año 2025 marcó un máximo histórico de US$ 15.524 millones. La intensidad de capital por unidad física aumentó de 405 US$/t producida en 2001-2005 pasó a 1.520 US$/t en 2006-2015, a 1.960 US$/t en 2016-2025, y alcanzó 2.881 US$/t en 2025. En paralelo, el costo unitario real se triplicó entre 2005 y 2025, mientras que el costo total de Codelco subió de 65 a 412 centavos de dólar por libra.
Deterioro geológico: descenso de leyes y mayor demanda energética
La causa primaria del estancamiento radica en las condiciones intrínsecas de los depósitos. Entre 2000 y 2025, la ley media del mineral procesado cayó 55%, pasando de 1,29% a 0,58% de cobre. Por esta razón, la industria debe extraer y procesar 2,2 veces más material para obtener la misma cantidad de cobre fino.
Esta mayor exigencia operativa duplicó el consumo unitario de energía por tonelada de fino, que subió de 19,0 terajulios (TJ/kt) en 2005 a 39,1 TJ/kt en 2025.
Leé también: Minería chilena al rojo vivo: demandará casi 37 mil trabajadores y la inteligencia artificial entra en juego
Transformación del procesamiento: declive de cátodos y avance de concentrados
El agotamiento de minerales oxidados reconfiguró la matriz metalúrgica del país:
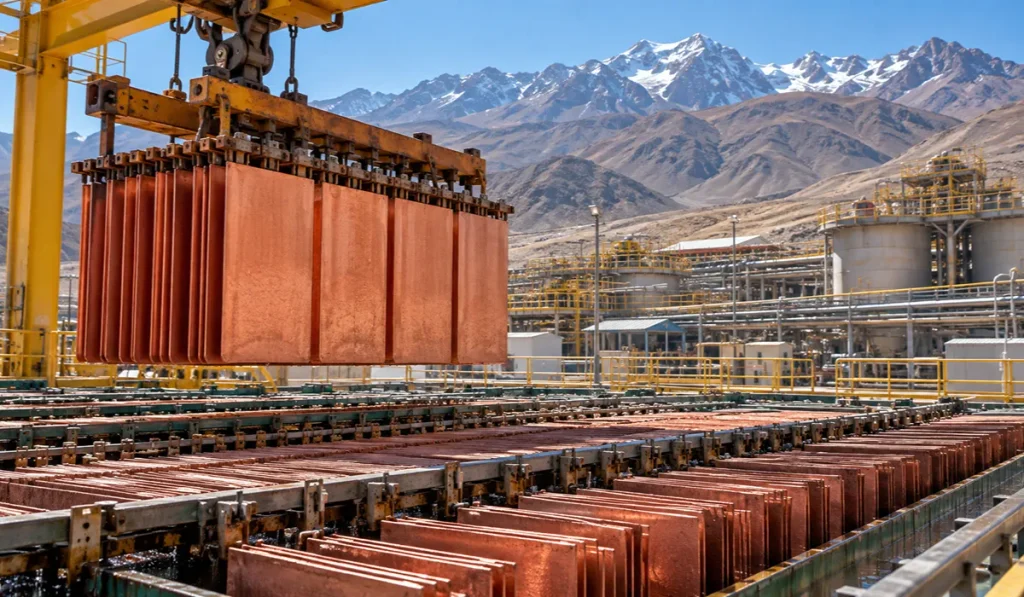
- Cátodos (SX-EW): la producción por lixiviación retrocedió 46% desde su máximo de 2.118 kt en 2009 hasta 1.141 kt en 2025.
- Concentrados de cobre: la producción aumentó de 3.227 kt a 4.248 kt.
- Fundiciones: la producción interna cayó de 1.460 kt a 821 kt, lo que obligó a importar 3,97 millones de toneladas de ácido sulfúrico en 2025, frente a 189 mil toneladas requeridas en 2000.
Eficiencia del capital: predominio de proyectos de reposición sobre faenas nuevas
El rendimiento del capital invertido evidencia un balance deficitario en la última década. Durante el lapso 2000-2015, los nuevos yacimientos y ampliaciones aportaron 1.890 kt (1.020 kt de minas nuevas y 870 kt de expansiones) frente a una pérdida por agotamiento de 717 kt, con una adición neta de 1.173 kt.
En cambio, en el período 2015-2025 las incorporaciones totalizaron 724 kt (204 kt de faenas nuevas y 520 kt de ampliaciones), mientras que la declinación de minas maduras restó 1.108 kt, generando una contracción neta de 384 kt. La tasa de declinación anual se aceleró de -48 kt/año a -111 kt/año.
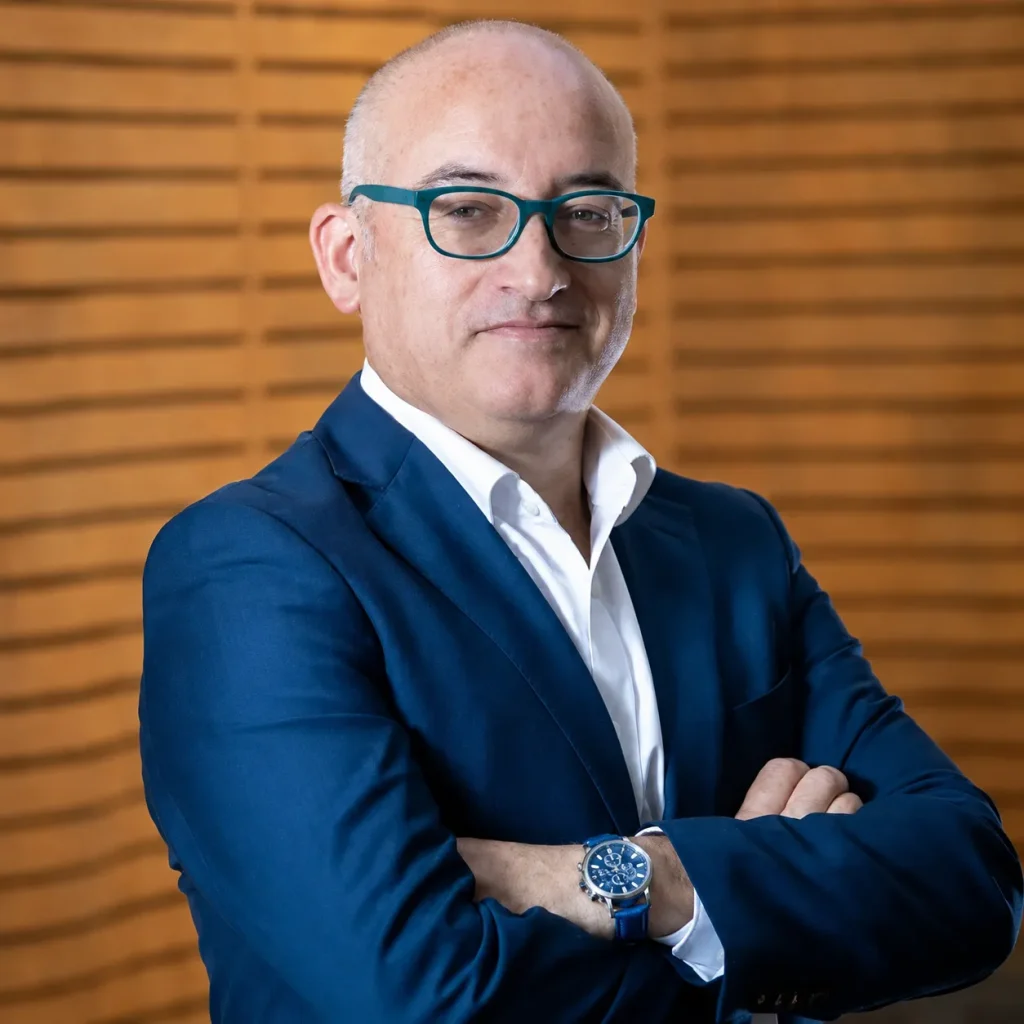
“Chile necesita recuperar su capacidad de desarrollar nuevos yacimientos. Las expansiones y los proyectos de reposición son fundamentales, pero no pueden ser nuestra única respuesta frente al envejecimiento de las operaciones. Si queremos volver a crecer, tenemos que fortalecer la exploración y generar las condiciones para que nuevos proyectos avancen efectivamente hacia la construcción y la producción”.
Desde 2016 no ingresó ninguna faena greenfield a gran escala. Las minas nuevas que operan en la actualidad, como Spence, Gabriela Mistral, Centinela, Ministro Hales, Caserones, Sierra Gorda y Antucoya, iniciaron producción entre 2006 y 2015. Desde 2016, los aportes correspondieron exclusivamente a expansiones brownfield, como con Quebrada Blanca 2, Spence Growth Option y Mantoverde. La cartera de Cochilco 2025-2034 asigna 81% de los montos a faenas existentes, 47% reposición y 34% expansión, y solo 19% a nuevos proyectos.
En términos corporativos, la producción propia de Codelco bajó de 1.516 kt en 2000 (con un máximo de 1.734 kt en 2017) a 1.307 kt en 2025, reduciendo su participación en el total nacional del 33% al 24%. La minería privada, en tanto, incrementó su volumen de 3.084 kt a 4.081 kt.
Impacto hídrico, transición a agua de mar y eventos operativos
De las 1.108 kt mermadas entre 2015 y 2025:
- Factores geológicos y operacionales (67% / 740 kt): menor ley, mayor dureza y agotamiento en Los Bronces, Ministro Hales, Chuquicamata y Collahuasi.
- Transición estructural de Codelco (20% / 224 kt): dificultades en proyectos subterráneos profundos y el estallido de roca del 31 de julio de 2025 en El Teniente, que causó seis víctimas fatales y paralizó el sector Andes Norte.
- Déficit hídrico (13% / 144 kt): impacto de la sequía en la zona central sobre faenas como Los Pelambres y Cerro Colorado.
Para mitigar la falta de agua continental, el uso de agua de mar pasó del 15% del total en 2015 al 37% en 2025, elevando la captación de 2.281 a 8.112 litros por segundo. El consumo eléctrico destinado a bombeo y desalinización saltó de 2.198 a 12.420 TJ, representando inversiones de sostenimiento operacional que no incrementan capacidad neta.
Leé también: Alerta roja en la minería chilena: cuatro fallecidos en veintiún días y un profundo debate sobre las fallas operativas
Evaluación ambiental y tiempos de tramitación sectorial
El análisis del Sistema de Evaluación de Impacto Ambiental (SEIA) desestima que las tasas de rechazo expliquen el retroceso productivo. Desde 2000 ingresaron 2.701 proyectos mineros (US$ 167.980 millones), de los cuales 550 fueron de cobre (US$ 121.673 millones).
El sistema rechazó únicamente 48 iniciativas mineras por US$ 584 millones (0,3% del total evaluado). En el sector cuprífero se registraron 8 rechazos por US$ 351 millones, correspondiendo el 85% de dicho valor al proyecto hídrico Pampa Colorada de Escondida (US$ 300 millones en 2007). Ninguna faena minera de cobre a gran escala fue rechazada administrativamente.
La dificultad se localiza en los plazos y en la litigiosidad: la mediana de evaluación de un Estudio de Impacto Ambiental (EIA) de cobre se incrementó de 252 días (2000-2004) a 890 días (2020-2026).
“Es importante no simplificar el diagnóstico. La caída de la producción no se explica principalmente por los permisos, sino por factores geológicos, operacionales y por las dificultades para incorporar nueva capacidad. Pero los tiempos de evaluación y la incertidumbre regulatoria sí pueden transformarse en obstáculos para recuperar el crecimiento. Necesitamos procesos rigurosos y predecibles, que resguarden los estándares ambientales y permitan desarrollar proyectos en plazos compatibles con las necesidades del país”, expresó Cifuentes.
Casos judiciales y proyectos con desarrollo interrumpido
Las clausuras definitivas de origen ambiental involucraron a dos activos específicos: la mina Cerro Colorado de BHP (31 de diciembre de 2023, tras medidas cautelares sobre el acuífero Lagunillas) y la Fundición Ventanas de Codelco (31 de mayo de 2023, por episodios ambientales). Ambos cierres representaron 75 kt (7% del retroceso del decenio).
Por otra parte, determinadas iniciativas no llegaron a materializarse por fallos judiciales. La Corte Suprema anuló en 2014 la Resolución de Calificación Ambiental (RCA) de El Morro por omisión de consulta previa a la comunidad diaguita Huascoaltinos, postergando un aporte proyectado de 150 kt anuales hacia 2018. A su vez, el 15 de mayo de 2026, el Segundo Tribunal Ambiental dejó sin efecto la RCA de Collahuasi cuando el proyecto registraba 90% de ejecución. En este marco, la Ley 21.770 de Autorizaciones Sectoriales, busca reducir plazos administrativos mediante ventanilla única.
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.