
La confluencia del RIGI, la demanda de cobre por la transición energética y acuerdos financieros redefinen la competitividad. Especialistas señalan que la planificación a largo plazo resulta indispensable para convertir el potencial en desarrollo real.
LO ESENCIAL EN 10 SEGUNDOS
Argentina busca posicionar su sector extractivo en la región mediante el RIGI y financiamiento por US$ 7.000 millones para infraestructura. En Mendoza, proyectos de cobre avanzan tras 20 años de inactividad. El desafío central reside en planificar a 30 a 50 años para consolidar un hub de proveedores.
Marco normativo y financiamiento para la competitividad regional
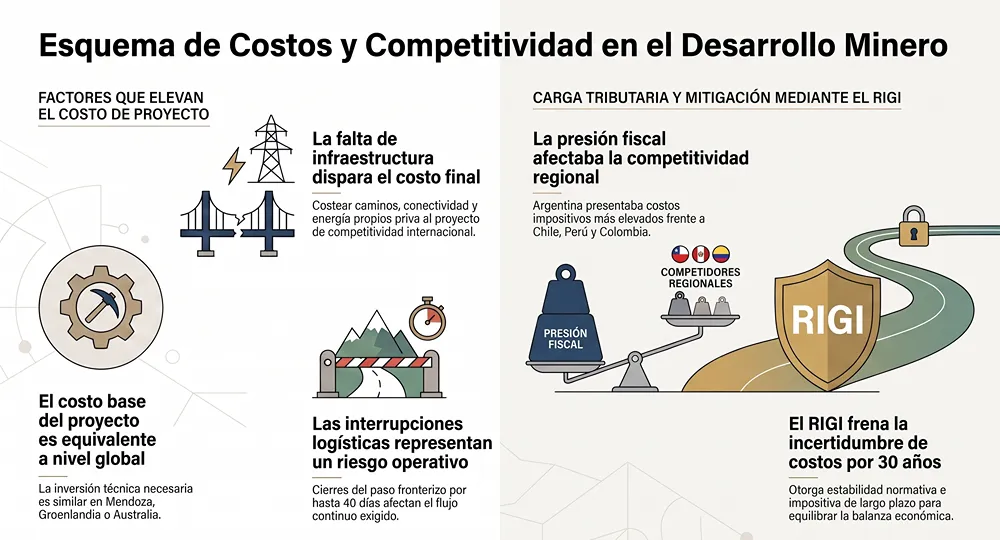
La actividad extractiva nacional atraviesa una coyuntura estratégica determinada por la reestructuración de las reglas de juego fiscales y la necesidad global de minerales vinculados a la electromovilidad. El abogado especialista en Derecho Minero y Ambiental, Dr. Raúl Rodríguez, explicó que el país compite de manera directa por la captación de capitales con Chile, Perú y Colombia. Históricamente, la elevada presión tributaria local ubicó a los proyectos nacionales en desventaja al momento de calcular los costos de desarrollo.
Para contrarrestar esa brecha impositiva, la promulgación del Régimen de Incentivos para Grandes Inversiones (RIGI) actúa como un elemento nivelador dentro de la oferta regional. Según detalló Rodríguez, “el RIGI realmente ha equilibrado la balanza y nos ha vuelto a poner competitivos”. La normativa otorga certidumbre jurídica al garantizar por ley 30 años de estabilidad fiscal y regulatoria. Esta ventana temporal ofrece la seguridad técnica que demandan las corporaciones globales para desembolsar capital intensivo en la fase inicial de exploración y construcción.
A la certidumbre del RIGI se suma el entendimiento entre Argentina y Estados Unidos, que prevé una línea de financiamiento de hasta US$ 7.000 millones para proyectos energéticos, redes de transporte y conectividad digital. Este ingreso de capital externo se orienta a resolver la falta de obra pública de base en áreas de montaña, un factor que antes debía ser absorbido de manera íntegra por el presupuesto privado de cada proyecto.
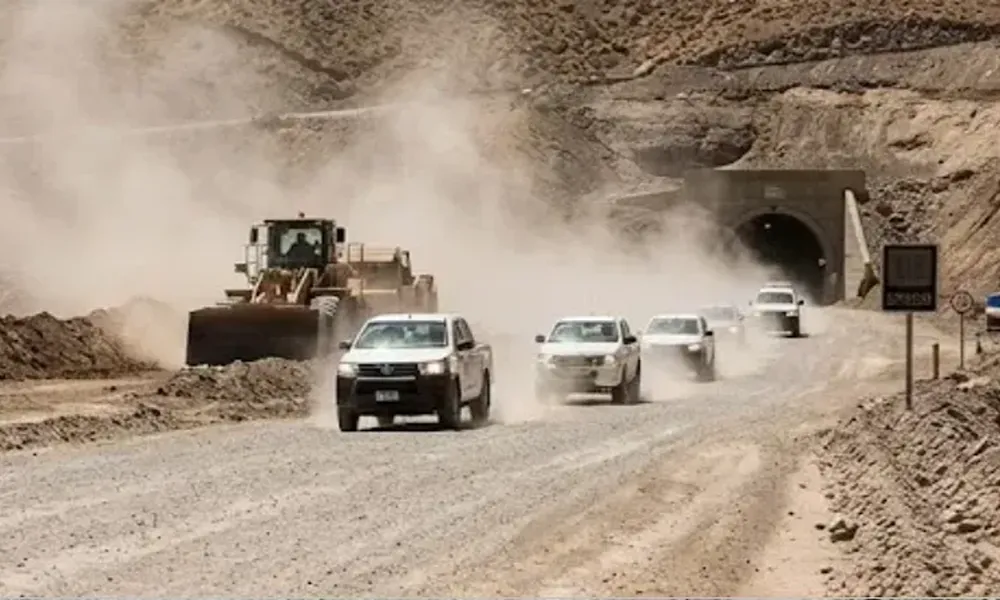
A diferencia de distritos mineros consolidados en Groenlandia, Australia o Chile, la falta de tendidos eléctricos, rutas pavimentadas y comunicaciones en la cordillera argentina encarece las inversiones de capital inicial.
Leé también: Praxis minera y alianza interdisciplinaria: el valor estratégico del profesional sanjuanino ante el RIGI
La brecha logística frente a la franja cordillerana vecina
Aunque la cercanía geográfica con el Océano Pacífico otorga una ventaja geopolítica relevante, el transporte terrestre enfrenta severas restricciones operativas. Los pasos cordilleranos pueden permanecer cerrados entre 30 y 40 días al año como consecuencia de las inclemencias climáticas invernales, lo que exige diseñar esquemas logísticos alternativos.
El especialista remarcó que contar con aeropuertos próximos a las zonas donde se ubican los yacimientos, como ocurre con el proyecto San Jorge, atrae la atención corporativa, pero la movilización de carga pesada requiere infraestructura vial permanente y planificada.

Superación de dos décadas de inactividad exploratoria
En el ámbito provincial de Mendoza se registra una transformación gradual en el consenso político y social respecto a la actividad. Actualmente, el proyecto San Jorge se encamina hacia la construcción de su planta de proceso, al tiempo que nuevas iniciativas de exploración de cobre ingresaron a la Legislatura provincial sin generar rechazo legislativo ni protestas en la vía pública.
Este escenario sucede a un período de 20 años de parate en las tareas de prospección, originado por un marco normativo restrictivo y el rechazo social generado tras el año 2000. Para el integrante de la consultora, el desafío radica en evitar el denominado «efecto pendular», estableciendo controles estrictos desde el sector público y un desempeño responsable por parte de las empresas operadoras.
Leé también: Mendoza giro histórico: Proyecto San Jorge obtiene media sanción para explotar cobre metalífero
El cobre como eje estratégico de la transición energética
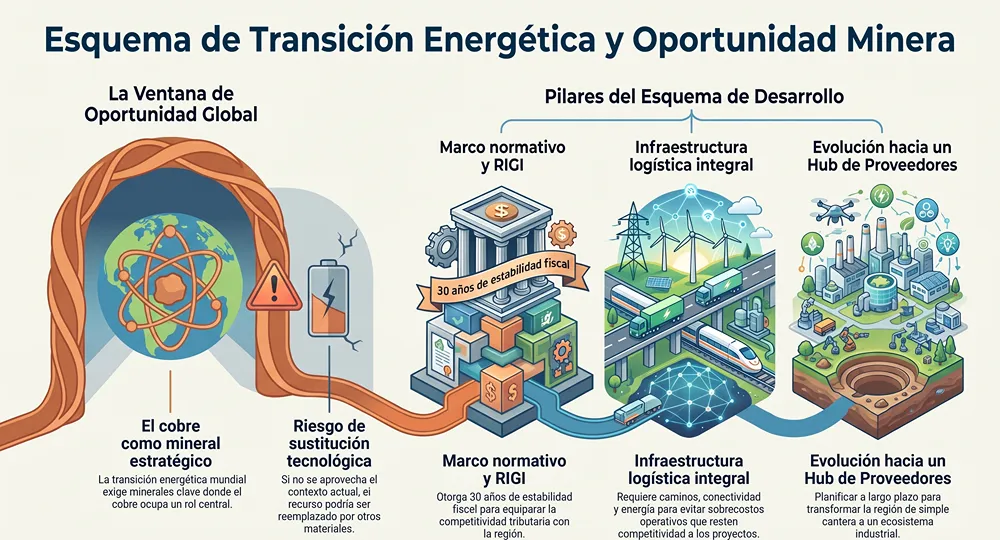
La descarbonización de la economía global aceleró la demanda de cobre, un insumo imprescindible para la fabricación de vehículos eléctricos y tecnologías de generación limpia. En la actualidad, Chile ocupa el primer lugar como productor mundial de este metal y posee dos refinerías operativas, mientras que Argentina no cuenta con ningún yacimiento de cobre en etapa de explotación activa, a pesar de compartir la misma formación geológica.
Rodríguez argumentó que el contexto internacional brinda una nueva oportunidad productiva: “el tren ha dado una curva y volvió a pasar”. No obstante, advirtió que la ventana de oportunidad no es indefinida, dado que el avance científico podría introducir materiales sustitutos en las próximas décadas.
Hacia la consolidación de un hub de proveedores a largo plazo
Con el fin de aprovechar este ciclo económico, el abogado propuso transformar la matriz económica para que las provincias no funcionen únicamente como canteras extractivas, sino como centros integrales de servicios, insumos y tecnología.
Alcanzar dicho objetivo demanda trazar un plan estratégico minero con un horizonte de 30 a 50 años. Respecto a los procesos metodológicos de la actividad, Rodríguez subrayó: “los argentinos somos poco propicios a planificar, somos muy de la coyuntura”. Frente a esa práctica, planteó que la ingeniería de detalle y los estudios de prefactibilidad propios de la industria minera deben ser tomados como modelo de gestión para las políticas públicas.

Periodista especializada en gestión minera, sustentabilidad y desarrollo regional. Con un enfoque centrado en la transparencia y la comunicación estratégica, analiza el impacto de la industria en las comunidades y el marco institucional del sector. En Acero y Roca, es la voz encargada de desglosar los desafíos de la licencia social y los procesos de modernización minera.