
El Gobierno nacional hizo oficial la ampliación del Régimen de Incentivo para Medianas Inversiones (RIMI), una medida reglamentada a través de la Resolución 311/2026 de la Secretaría de Energía de la Nación que incorpora beneficios fiscales para la compra de equipamiento de alta eficiencia energética. La normativa establece que los incentivos tributarios se aplicarán sin la exigencia de montos mínimos de inversión para este segmento específico. Esta decisión resulta estratégica para las pequeñas y medianas empresas dedicadas a la provisión de bienes y servicios en el sector minero de la Argentina, en un contexto de creciente demanda de productividad y sustentabilidad por parte de los grandes desarrollos.
Podés utilizar nuestros textos, datos, imágenes e infografías siempre que cites la fuente (Ley 11.723). Queda prohibido el uso sin la mención correspondiente.
Equipamiento comprendido y exención de montos mínimos
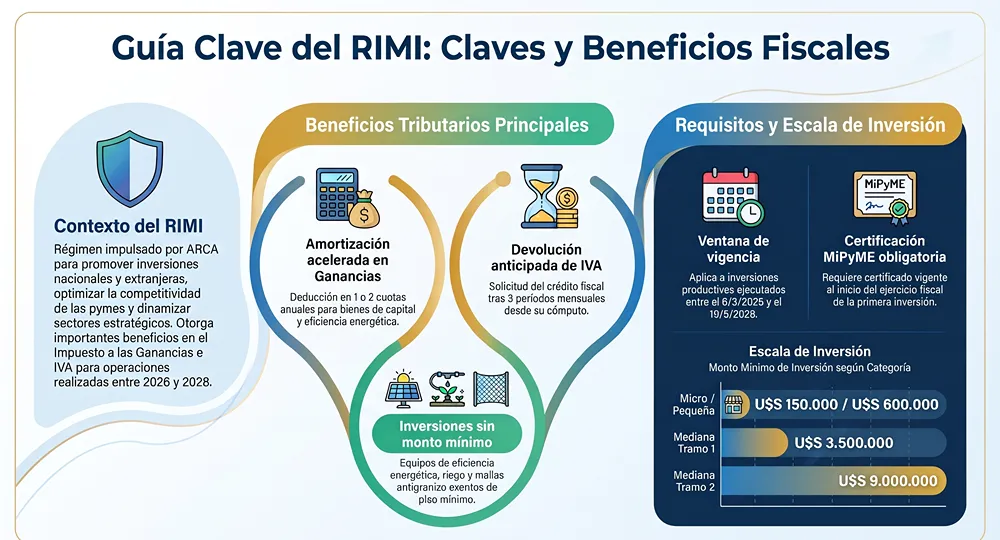
En la reglamentación general del RIMI se establecen montos mínimos de inversión según la escala de la empresa. U$S 150.000 para microempresas, U$S 600.000 para pequeñas empresas, U$S 3.500.000 para medianas empresas Tramo 1 y U$S 9.000.000 para medianas empresas Tramo 27. No obstante, la Resolución 311/2026 exceptúa de estos pisos a los proyectos destinados a la incorporación de tecnología eficiente en las unidades de producción. De este modo, una pyme proveedora puede acceder a las franquicias impositivas sin necesidad de comprometer desembolsos millonarios.
Leé también: RIMI para pymes mineras: El plan para potenciar la inversión del sector no metalífero
Motores, sistemas de bombeo y aire comprimido
El listado técnico aprobado prioriza los equipos de mayor impacto en la estructura de costos industriales. En particular, abarca los siguientes rubros:
- Motores eléctricos: Representan entre el 60% y el 70% del consumo de energía eléctrica en una planta productiva o taller industrial.
- Sistemas de aire comprimido: Absorben entre el 15% y el 25% de la energía utilizada en procesos de manufactura y mantenimiento.
- Sistemas de bombeo y ventilación: La incorporación de tecnología de regulación electrónica de velocidad permite alcanzar reducciones del consumo eléctrico de entre el 20% y el 50%, según las especificaciones técnicas operativas.
- Sistemas térmicos, de frío, medición y control industrial.
Asimismo, la normativa permite computar dentro del monto de inversión los servicios directamente vinculados con el equipamiento, tales como ingeniería, instalación, puesta en marcha, programación y capacitación del personal.
Esquema de incentivos fiscales y plazos de amortización
El marco legal del RIMI otorga dos ventajas tributarias centrales para las empresas alcanzadas. Por un lado, contempla la amortización acelerada en el Impuesto a las Ganancias. Para los bienes de alta eficiencia energética, la ley habilita deducciones en una sola cuota anual, a diferencia de las dos cuotas anuales estipuladas para el resto de los bienes muebles amortizables. Por otro lado, prevé la devolución anticipada de los créditos fiscales del Impuesto al Valor Agregado (IVA) vinculados a la adquisición o importación de bienes de uso. Este reintegro puede tramitarse transcurridos tres períodos fiscales mensuales desde su cómputo en la declaración jurada.
Leé también: Milei cargó contra La Rioja en Catamarca y Quintela defendió su plan minero sin el RIGI
Ventana temporal y requisitos de inscripción
Para gozar de los beneficios del régimen, las inversiones productivas deben concretarse entre el 6 de marzo de 2026 y el 19 de mayo de 2028. Los comprobantes respaldatorios habilitados por el sistema fiscal podrán emitirse hasta esa misma fecha límite.
Por otra parte, los aspirantes deben contar con el Certificado MiPyME vigente al primer día del mes de inicio del ejercicio fiscal. La gestión integral se realiza mediante el servicio «Sistema de Gestión de Inversiones» (SGI) de la Agencia de Recaudación y Control Aduanero (ARCA). La acreditación técnica del cumplimiento de los parámetros de eficiencia se efectúa a través de una declaración jurada. En el caso de proyectos a medida o reingeniería de procesos no tabulados en el anexo oficial, se requiere un informe técnico suscripto por un profesional matriculado que certifique una reducción cuantificada del consumo respecto de la línea base.
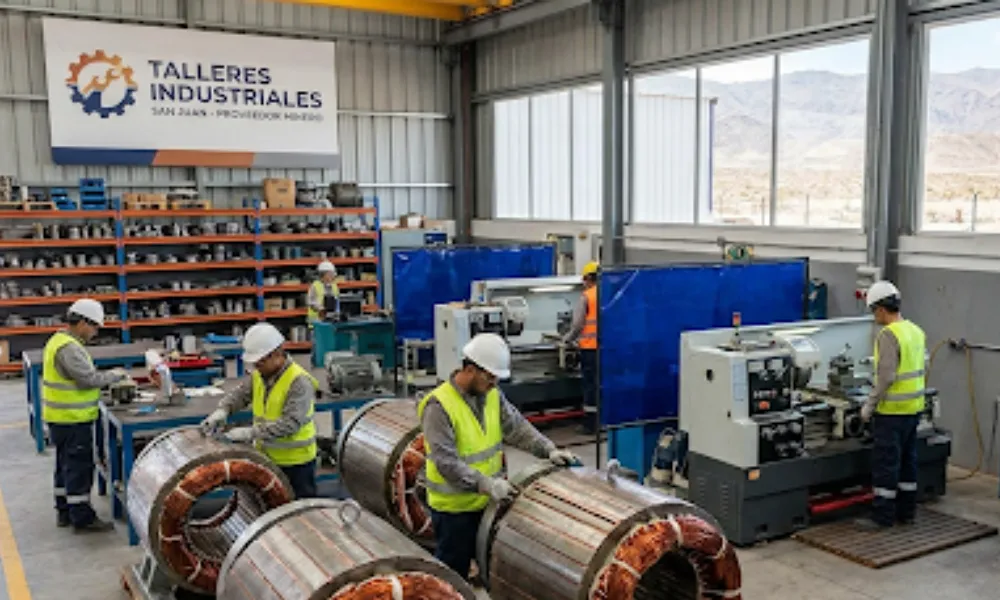
Impacto operativo en las provincias mineras y sinergia con el RIGI
Por consiguiente, las facilidades resultan operativamente relevantes en las provincias con fuerte actividad extractiva como San Juan, Catamarca, Salta, Mendoza y Santa Cruz. En estas jurisdicciones, los talleres metalmecánicos, los laboratorios de ensayo, las plantas de tratamiento de minerales y las empresas de logística y bombeo enfrentan costos tarifarios de magnitud.
En este sentido, la ampliación del RIMI complementa el funcionamiento del Régimen de Incentivo para Grandes Inversiones (RIGI). Mientras el RIGI atrae capitales de escala para yacimientos de cobre, litio, oro y plata, el RIMI promueve que la cadena de valor local actualice su equipamiento y gane competitividad en las licitaciones privadas, sin que ambos esquemas se superpongan sobre un mismo bien.
Leé también: Alivio fiscal doble para pymes: incentivos para energías renovables y plan del ARCA
Paquete económico complementario y lectura política
El anuncio oficial se integra a un paquete de medidas dirigidas al sector industrial expuestas por el ministro de Economía, Luis Caputo. El programa incluye la suspensión de embargos ejecutivos por parte de ARCA hasta mayo de 2027, la extensión a 18 cuotas de los planes de facilidades de pago para deudas impositivas, la libre disponibilidad de saldos a favor por exportaciones para el pago de derechos aduaneros y el lanzamiento de líneas de crédito del Banco Nación. Adicionalmente, el Poder Ejecutivo propuso un esquema con las provincias para tender a la eliminación progresiva del impuesto de Sellos mediante compensaciones.
En el plano político, las medidas se presentan a menos de un año de los comicios presidenciales de 2027, en una etapa donde la administración nacional busca consolidar el acompañamiento de las cámaras empresarias. De acuerdo con las fuentes del sector, el alcance real de las ventajas tributarias dependerá de la disponibilidad de capital de trabajo de las pymes y de la velocidad con que logren homologar sus proyectos técnicos ante los organismos competentes.
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.