
La actividad minera en la Argentina volvió a ratificar su rol protagónico como motor generador de divisas genuinas para la economía nacional. Durante agosto, el sector registró un superávit comercial de USD 543 millones, lo que representó un salto interanual del 61,8%, de acuerdo con el último balance elaborado por la Secretaría de Minería de la Nación a partir de registros aduaneros.
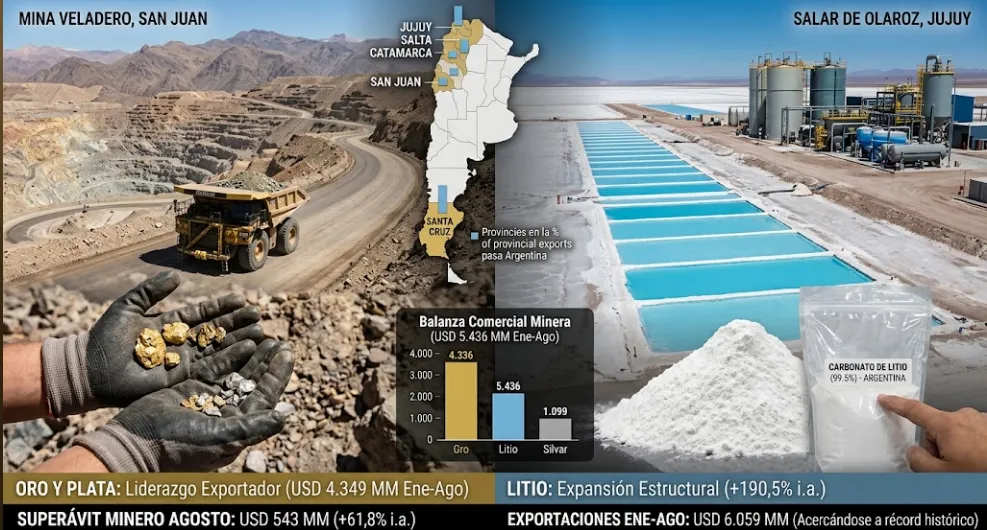
La balanza mensual se sustentó en exportaciones totales por USD 652 millones frente a importaciones operativas por apenas USD 109 millones. De hecho, el desempeño del sector aceleró con fuerza en la medición acumulada. Entre enero y agosto, las ventas externas alcanzaron los USD 6.059 millones. Esta cifra marca un incremento interanual del 65,7% y ubica al sector a tan solo USD 15 millones de igualar la marca histórica de todo 2025 (USD 6.074 millones), cuando todavía resta computar el último cuatrimestre del año.
El balance comercial minero acumulado en estos ocho meses exhibió una mejora del 87,3% frente al mismo tramo del año pasado y se posicionó 249,7% por encima de la media histórica registrada para el período enero-agosto entre 2010 y 2025.
Leé también: Argentina Week: París reabre el debate sobre qué minería necesita San Juan
Oro y litio concentran el crecimiento de las ventas

El oro ratificó su liderazgo en la canasta exportadora minera. En agosto generó USD 403,8 millones, concentrando el 61,9% de los despachos totales al extranjero. En segundo término, el litio aportó USD 157,1 millones, el 24,1% de las colocaciones, con una expansión interanual del 134,2%. La plata completó el podio con USD 64,1 millones y una porción del 9,8%. Combinados, estos tres minerales explicaron el 95,8% de las exportaciones del mes.
En el acumulado enero-agosto, el carbonato de litio consolidó su avance estructural: sumó USD 1.467 millones, con un alza del 190,5% en comparación interanual. En paralelo, el complejo metalífero de oro y plata generó en conjunto USD 4.349 millones.
Leé también: Alianzas y presiones geopolíticas: el nuevo mapa de la minería mundial
Efecto precio en el metal dorado frente a mayores volúmenes del blanco
La dinámica de ambos segmentos respondió a factores económicos dispares. En el oro, la mejora en los valores facturados se produjo a pesar de una caída en las cantidades físicas enviadas al exterior, apalancada por cotizaciones internacionales que operaron en máximos históricos. En contraposición, el litio combinó subas en el valor global exportado con un incremento sustancial en el volumen físico embarcado, amortiguando las oscilaciones de la cotización internacional del carbonato a fuerza de mayor capacidad operativa en las plantas puneñas.
¿Qué significa esto?
Que el oro exportó más plata con menos mineral porque la cotización internacional de la onza voló por las nubes en los mercados globales. Con el litio pasó lo contrario: como el precio internacional bajó respecto a años anteriores, las mineras argentinas tuvieron que producir, procesar y despachar muchísimas más toneladas físicas de producto para alcanzar esa facturación récord.
Leé también: El modelo asociativo transforma la minería argentina
Los proyectos mineros aportaron divisas netas por USD 586 millones

Al recortar el análisis y poner la lupa exclusivamente sobre la cartera de yacimientos relevada por la Secretaría de Minería, el saldo comercial neto del mes trepó a USD 586 millones. Las compañías productoras exportaron por USD 626 millones y demandaron compras al exterior por solo USD 40 millones, un saldo neto 44,9% superior al de agosto de 2025 y 15,4% por encima de la media de los últimos 24 meses.
En el acumulado de los primeros ocho meses, los emprendimientos en marcha consolidaron un superávit de USD 5.436 millones, lo que representó una mejora interanual del 73,5%.
Dicho de otro modo, las importaciones de bienes de capital e insumos representaron apenas el 6,3% de los dólares exportados por los proyectos en agosto. En los ocho meses relevados, esa relación bajó al 7%, frente al 10,6% que demandaban en 2025. La minería demandó solamente unos USD 7 en insumos del exterior por cada USD 100 que liquidó en la aduana argentina.
Leé también: El modelo asociativo transforma la minería argentina
Diferencias operativas entre la madurez metalífera y la construcción del litio
La necesidad de insumos importados varía según el estadio del mineral. Los proyectos metalíferos en producción (oro, plata, cobre y plomo) reportaron un ratio de importación sobre exportación de apenas el 3% en agosto (3,3% en el acumulado anual).
En el caso del litio, ese coeficiente fue del 16,3% mensual y del 17,9% acumulado. Este mayor requerimiento de divisas está directamente atado a la etapa del sector, que convive con operaciones en expansión y cinco salares que aún se encuentran en fase de construcción e instalación de plantas industriales, requiriendo componentes tecnológicos del extranjero.
Esto demuestra que la minería metalífera madura prácticamente no gasta dólares del Banco Central: genera divisas genuinas casi limpias (apenas USD 3 de gasto cada USD 100 de venta). En el litio el gasto es temporalmente mayor porque comprar reactores, bombas de precisión y cañerías industriales para levantar plantas nuevas exige importar tecnología que no se fabrica en el país.
Cinco provincias concentran casi todas las exportaciones mineras
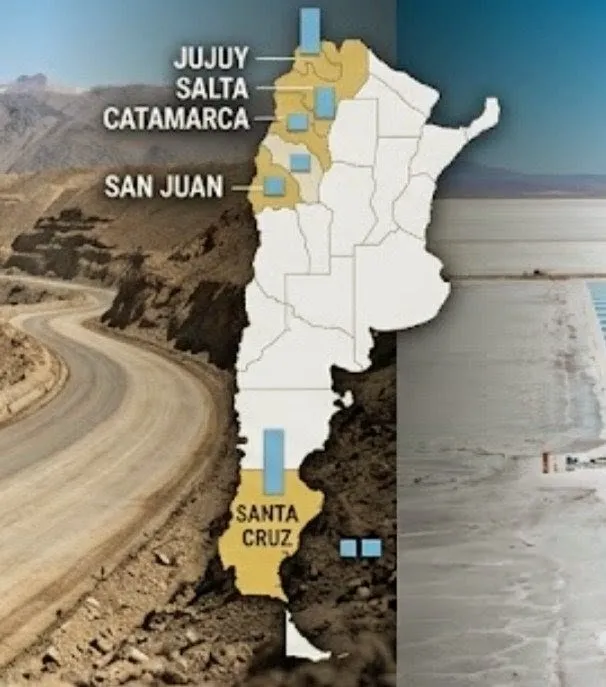
El mapa exportador del sector continúa exhibiendo una marcada concentración regional. Santa Cruz, San Juan, Jujuy, Salta y Catamarca explicaron el 97,4% de los dólares mineros ingresados al país en agosto, y el 98,1% en lo que va del año.
La actividad minera constituye el corazón productivo de estas economías provinciales. Durante agosto, el sector explicó:
- El 90,3% de las ventas al exterior de Catamarca.
- El 88,0% de las exportaciones de San Juan.
- El 87,3% del comercio exterior de Jujuy.
- El 85,7% de los despachos de Santa Cruz.
- El 52,4% de la canasta exportadora de Salta.
En el acumulado de los primeros ocho meses, la dependencia positiva del sector se mantuvo en niveles elevados: Catamarca (95,1%), Jujuy (88,3%), Santa Cruz (87,8%), San Juan (87,6%) y Salta (62,1%).
Por su parte, la distribución territorial refleja una marcada diferencia en la composición de la producción: mientras que Santa Cruz y San Juan sostienen el peso del polo metalífero tradicional, el bloque norte integrado por Catamarca, Jujuy y Salta consolida de forma acelerada la expansión del litio.
Leé también: Minería y comercio exterior: qué necesita Argentina para convertir recursos en divisas
Las importaciones del sector cayeron 8,7% interanual
En el desagregado de compras externas, las importaciones de la industria alcanzaron USD 109 millones en agosto, marcando un retroceso interanual del 8,7%.
Los insumos metalíferos representaron el 71,3% de las importaciones con USD 78 millones, mientras que los productos no metalíferos absorbieron USD 28 millones (25,6%) y las rocas de aplicación alcanzaron USD 3,4 millones.
Cuatro insumos concentraron el 78,3% de las compras del segmento metalífero: alúmina calcinada, concentrados de hierro sin aglomerar, concentrados de hierro aglomerados y ferro silicio manganeso.
Las compras de metalíferos cayeron un 18,9% frente al año previo, al tiempo que las no metalíferas avanzaron 41,2%. Por último, las rocas de aplicación mostraron una contracción interanual del 14%, una baja vinculada de forma directa con la caída en la actividad de la construcción civil y la parálisis de la obra pública a escala nacional.
Con un último cuatrimestre por delante, la minería argentina confirma su condición de escudo macroeconómico. Genera divisas netas genuinas, casi no demanda importaciones y demuestra que el verdadero salto exportador del país ya empezó a jugarse en la cordillera.
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.