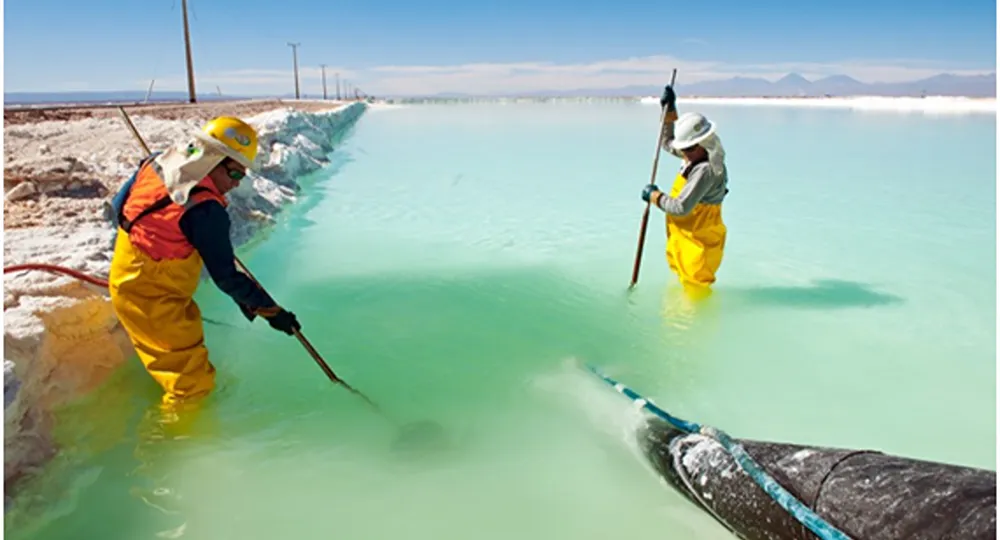
Tras sufrir un desplome del 27,15% en un mes, el carbonato de litio cotiza en 97.000 yuanes por tonelada. La combinación de menor precio internacional e inflación en dólares exige máxima eficiencia técnica y escala a los proyectos argentinos.
Podés utilizar nuestros textos, datos, imágenes e infografías siempre que cites la fuente (Ley 11.723). Queda prohibido el uso sin la mención correspondiente.
LO ESENCIAL EN 10 SEGUNDOS
El carbonato de litio retrocedió a USD 14.544 por tonelada en China. En Argentina, con 7 operaciones activas y exportaciones récord de USD 905 millones en 2025, la suba de costos locales en moneda dura obliga a priorizar proyectos competitivos y con financiamiento asegurado.
Corrección acelerada en el mercado internacional de litio
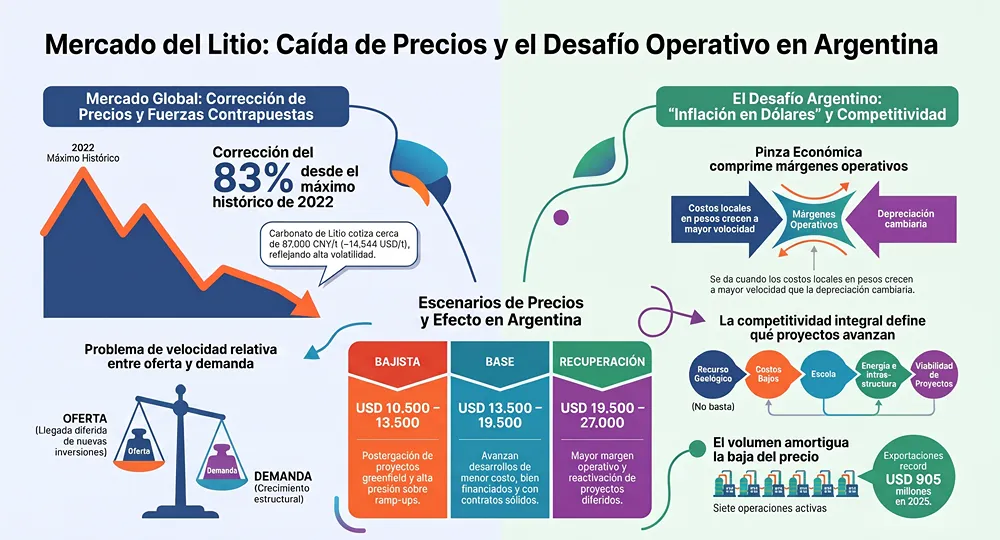
Durante octubre, la cotización de referencia del carbonato de litio en el mercado asiático se ubicó en 97.000 CNY/t, cifra que representa un valor equivalente a USD 14.544/t tras aplicar la conversión cambiaria de 6,6695 CNY/USD. Este registro implica una caída diaria del 2,37% y un pronunciado retroceso del 27,15% respecto de los niveles observados un mes atrás. Sin embargo, la lectura técnica muestra que la cotización actual se mantiene un 28,65% por encima de los valores marcados en octubre de 2025, lo que evidencia una elevada volatilidad en el comportamiento de los precios spot.
Si se toma como parámetro el máximo histórico del ciclo registrado a fines de 2022, cuando el mineral alcanzó valores entre 575.000 y 600.000 CNY/t, la corrección acumulada roza el 83%. La transición desde una etapa signada por la escasez y la expansión apresurada hacia un escenario de sobreoferta temporal e incremento de inventarios redefinió las condiciones de financiamiento. Al respecto, el Lic. Roberto M. Fritzsche, Director del Observatorio PyME Minero (OPM) y Subdirector del Centro de Estudios en Economía y Gestión de la Energía y la Minería (CEEGEM) en la Facultad de Ciencias Económicas, UBA, remarcó: «Argentina conserva el recurso, pero el mercado dejó de financiar promesas: ahora exige costos, productividad, escala y ejecución».
¿Qué significa esto?
El precio del litio en el mercado del día a día (spot) sufrió un desplome brutal frente a los récords históricos de 2022: pasó de casi 80.000 dólares la tonelada a poco más de 14.500 dólares. No se debe a que el mundo haya dejado de fabricar baterías o autos eléctricos, sino a que muchas minas entraron en producción al mismo tiempo y generaron más mineral del que las fábricas podían absorber de inmediato. Se terminó la época en la que cualquier proyecto conseguía plata fácil solo por tener reservas. Hoy los inversores solo ponen capital en minas que demuestren ser baratas y eficientes para operar.
Leé también: Radiografía fiscal del litio en Argentina y un informe de la Fundación Mediterránea que anticipa el debate del cobre en San Juan
Reportes de la Agencia internacional de Energía (AIE) destacan que el consumo global de litio creció a un ritmo cercano al 25% anual durante los últimos dos años y proyectan que la demanda podría más que triplicarse hacia 2040. En 2025, la demanda global de baterías superó el umbral de 1,5 TWh, impulsada por la electrificación del transporte y el fuerte avance de los sistemas de almacenamiento estacionario BESS. La problemática actual no radica en una contracción del consumo, sino en un desacople de velocidad entre una oferta que ingresó aceleradamente al mercado y una demanda que crece a ritmo constante pero cíclico.
La pinza económica entre la cotización spot y la inflación en dólares
Para la minería en Argentina, el reajuste externo impacta en un momento caracterizado por el aumento de los costos operativos en moneda dura. El fenómeno conocido como inflación en dólares describe operativamente la pérdida de competitividad que sufren las empresas cuando la evolución de los costos expresados en pesos supera la velocidad de depreciación de la moneda nacional.
A modo de ilustración técnica, si la canasta en pesos de «costos mineros» (remuneraciones, cal, reactivos químicos, combustibles, energía eléctrica, servicios de mantenimiento, fletes logísticos y construcción) se incrementa un 40% y la depreciación de la divisa es de un 20%, el costo efectivo medido en dólares sufre un incremento real del 16,7%. Con un IPC que acumuló un 23,6% a septiembre de 2026 y un dólar oficial de referencia del Banco Central (BCRA) cotizando en $1.527,85 al 22 de octubre, la estructura operativa de los yacimientos enfrenta una compresión directa sobre sus márgenes de ganancias.
Dicho de otra manera, las mineras argentinas sufren el efecto de una tenaza. Por un lado, cobran mucho menos por cada tonelada de litio que exportan; por el otro, sus gastos cotidianos en el país aumentan en dólares. Cuando los sueldos, el combustible, los fletes y la cal aumentan en pesos más rápido de lo que sube el precio del dólar oficial, a la empresa le cuesta más pagar exactamente las mismas cosas que el mes anterior.
Leé también: BYD evalúa instalar una fábrica de baterías de litio en Argentina
Este deterioro impacta de lleno en la rentabilidad. Achica los márgenes operativos (EBITDA), reduce el valor de los proyectos y estira los plazos para recuperar el capital invertido. A la vez, al subir los costos en dólares, se eleva el precio mínimo que necesita el litio para no dar pérdidas (precio de equilibrio), lo que vuelve a los yacimientos vulnerables ante cualquier falla técnica o energética. El efecto arrastra también al Estado. Al liquidarse sobre ventas más bajas, las provincias productoras recortan drásticamente su recaudación por regalías e impuestos.
Radiografía de la cartera de proyectos en la Puna argentina
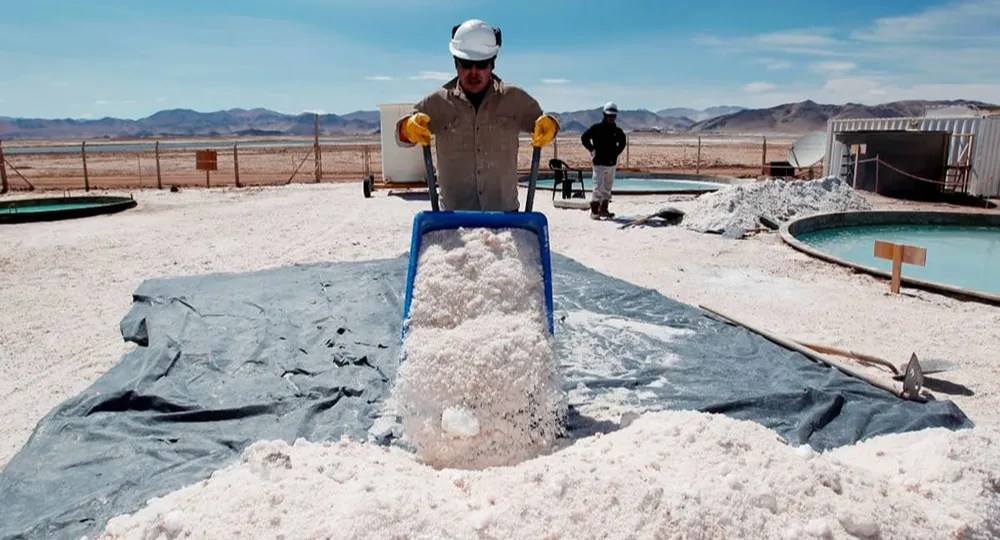
La minería nacional alcanzó un hito histórico en 2025 al registrar exportaciones de litio por USD 905 millones, sustentadas fundamentalmente en el mayor volumen físico extraído y no en cotizaciones extraordinarias de mercado. En la actualidad, el país suma 7 operaciones comerciales en fase de producción: Fénix, Olaroz, Cauchari-Olaroz, Centenario-Ratones, Mariana, Sal de Oro y Tres Quebradas, distribuidas estratégicamente entre las provincias de Jujuy, Salta y Catamarca.
Sin embargo, la dispersión geográfica no disimula las marcadas brechas en materia de costos de caja, calidad de salmuera, acceso a infraestructura y logística de altura. Frente a la coyuntura de precios moderados, Fritzsche formuló una advertencia central para la industria.
«La pregunta no es sólo cuánto puede caer el litio, sino qué proyectos siguen siendo financiables si el precio permanece bajo durante más tiempo».
Leé también: TNR Gold enfrenta un desafío judicial mientras impulsa sus activos de litio y cobre en Argentina
Bajo este escenario, las operaciones consolidadas y las ampliaciones de plantas existentes (brownfield) corren con ventaja. Ya tienen caminos, energía, costos operativos bajos y compradores asegurados. En la vereda opuesta, los proyectos que arrancan desde cero (greenfield) o siguen en etapa de exploración o factibilidad, enfrentan un freno si no cuentan con contratos de venta firme (offtake). Sin esa garantía, los inversores difícilmente desembolsen capital, a menos que los precios internacionales reboten con fuerza. A su vez, los desarrollos basados en extracción directa (DLE) a gran escala quedan condicionados a demostrar en el terreno que su consumo de energía y reactivos químicos no termina devorándose la rentabilidad.
Escenarios analíticos y el papel del régimen de incentivos
El Observatorio PyME Minero conjuntamente con el CEEGEM trazaron tres escenarios indicativos para evaluar el comportamiento futuro del mercado y sus implicancias directas en el ámbito nacional.
- El escenario bajista sitúa el precio entre 70.000 y 90.000 CNY/t (equivalente a USD 10.500 a USD 13.500/t), marco bajo el cual se impondría una sobreoferta persistente que postergaría nuevos yacimientos y presionaría severamente a proveedores y etapas de ramp-up.
- El escenario base contempla una franja de 90.000 a 130.000 CNY/t (USD 13.500 a USD 19.500/t), donde progresan únicamente proyectos de bajo costo con financiamiento estructurado.
- El escenario de recuperación proyecta valores de 130.000 a 180.000 CNY/t (USD 19.500 a USD 27.000/t), impulsados por recortes en la oferta marginal y cuellos de botella logísticos.
Los beneficios fiscales, aduaneros y cambiarios del RIGI son un alivio para blindar inversiones a largo plazo, pero no hacen milagros. Si a una minera le cuesta más extraer el litio de lo que el mercado mundial paga por él, las exenciones impositivas o la libertad para girar divisas no alcanzarán para salvar un yacimiento que técnicamente no sea rentable.
Claves para reducir el precio de equilibrio de la producción nacional
Frente al desafío imperante, la estrategia del sector minero en Argentina no debe focalizarse en aguardar un rebote especulativo de los precios internacionales, sino en ejecutar acciones concretas orientadas a reducir el precio de equilibrio de la industria. Tal como sintetizó el licenciado: «Con precios extraordinarios casi todos los proyectos parecen viables. Con precios normales, la diferencia la hacen la ingeniería, la logística, la gestión y el capital humano».
Para asegurar la actividad económica, el estudio formula cinco líneas de acción prioritarias:
- Transparentar y publicar indicadores de costos comparables respetando la confidencialidad corporativa.
- Coordinar las obras de infraestructura energética y vial con el cronograma real de los yacimientos.
- Condicionar los incentivos fiscales a la inversión efectiva y el empleo calificado.
- Promover contratos de venta a largo plazo que amortigüen la exposición a la volatilidad del precio spot
- Preservar estrictamente los estándares socioambientales y la medición de recursos hídricos.
Leé también: «Señor Litio»: Joe Lowry presenta su libro en la Argentina y analiza el nuevo ciclo de precios
Periodista especializada en gestión minera, sustentabilidad y desarrollo regional. Con un enfoque centrado en la transparencia y la comunicación estratégica, analiza el impacto de la industria en las comunidades y el marco institucional del sector. En Acero y Roca, es la voz encargada de desglosar los desafíos de la licencia social y los procesos de modernización minera.