
ANÁLISIS
Frente a los gigantescos requerimientos de capital que demanda la transición energética, las principales compañías del sector están acelerando estrategias de consolidación y asociaciones corporativas. A pesar de los traspiés en las grandes jugadas del mercado, los directorios y analistas mantienen la convicción de que el tamaño corporativo es un requisito ineludible para fondear los desarrollos de la próxima década.
Megaoperaciones fallidas y la búsqueda de escala
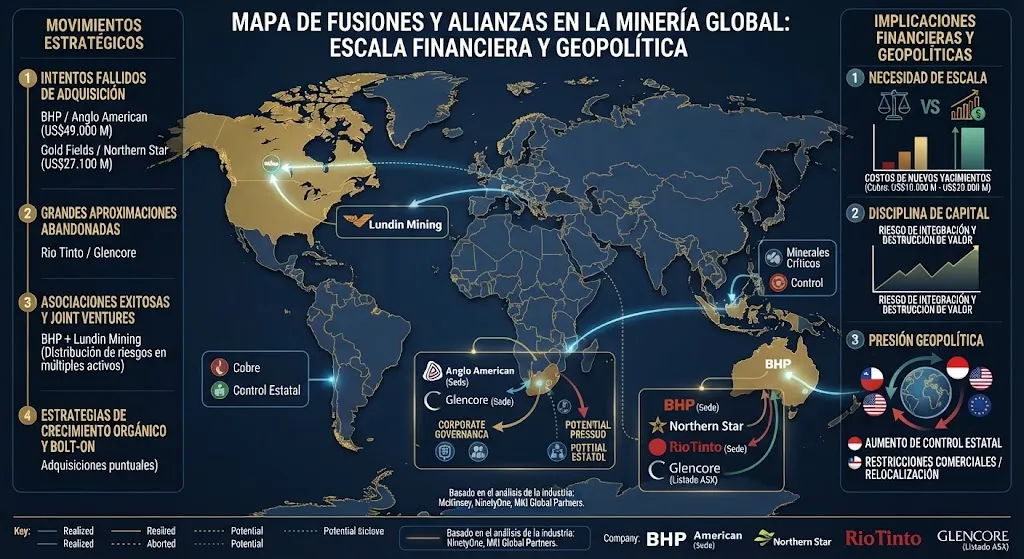
Los intentos de golpe de timón entre los gigantes globales marcaron el pulso reciente del sector. Por un lado, BHP falló en sus millonarios intentos de adquirir Anglo American, incluida su propuesta de 49.000 millones de dólares, y Gold Fields vio rechazada su oferta de 27.100 millones por Northern Star. Por el otro, Rio Tinto abandonó su aproximación a Glencore, mientras que esta última busca un listado australiano para ampliar su base accionaria y potenciar su estrategia de escala.
Aun con estos frenos, los especialistas sostienen que la escala sigue siendo esencial. Los desafíos son estructurales: nuevos yacimientos de cobre pueden costar entre 10.000 millones y 20.000 millones de dólares, requieren una década o más de construcción y los depósitos de calidad son cada vez más escasos.
Richard Sellschop, socio senior de McKinsey, explica que la competencia ya no depende solo del tamaño del depósito, sino de quién posee el balance y las capacidades financieras para permitir, construir y operar proyectos de largo plazo.
Leé también: El Citi Bank analiza la disputa geopolítica por el cobre argentino y el blindaje ante el riesgo político
Presión por disciplina de capital y nuevos formatos
Los accionistas no olvidan los costos del pasado. Quienes sufrieron castigos contables por la ola de fusiones entre 2005 y 2012, un ciclo que terminó con pérdidas multimillonarias por el colapso de precios, ahora exigen que cualquier crecimiento vaya acompañado de una disciplina financiera estricta. Esto desplazó el foco hacia alternativas menos riesgosas, tal como demostró BHP al consolidar una asociación con Lundin Mining para distribuir el riesgo en múltiples desarrollos en lugar de apostar por una única adquisición transformacional.
Para George Cheveley, gestor de cartera en NinetyOne, el argumento de la escala es totalmente válido en un escenario donde la minería se tornó profundamente política, dejando a las empresas medianas sin el tamaño necesario para navegar la intervención de los gobiernos.
Leé también: Geopolítica del transporte minero argentino: logística centralizada que golpea la actividad
Geopolítica, control estatal y el futuro entre Rio Tinto y Glencore
El tablero internacional sumó una variable compleja que condiciona cada decisión. Gobiernos de países como Indonesia y Chile incrementaron su control sobre activos mineros, mientras que Estados Unidos y la Unión Europea introdujeron restricciones comerciales orientadas a relocalizar cadenas de suministro. En este contexto, analistas como MKI Global Partners no descartan un eventual acuerdo entre Rio Tinto y Glencore, a pesar de que el CEO Simon Trott apunta a priorizar alianzas y adquisiciones puntuales de tipo bolt-on.

Los inversores dejan una advertencia sobre la mesa: están dispuestos a respaldar el crecimiento, pero solo si cumple con estándares muy estrictos, distinguiendo con precisión entre crecimiento orgánico, joint ventures y grandes compras que puedan destruir valor si falla la integración. La industria minera enfrenta así un punto de inflexión definitivo para competir por minerales críticos en un mundo fragmentado.
Leé también: Geopolítica de los minerales críticos: el nuevo eje Washington-Bruselas y su impacto en Argentina
Equipo editorial de Acero y Roca. Información técnica, veraz y actualizada sobre el sector minero e industrial de Argentina y el mundo.