
Un estudio histórico de la Cámara Argentina de Empresarios Mineros (CAEM), la Unión Industrial Argentina (UIA) y el Banco Interamericano de Desarrollo (BID) revela la demanda técnica de los proyectos de cobre y litio. Argentina enfrenta la oportunidad de integrar a su industria nacional en una cadena de valor estratégica de escala global.
LO ESENCIAL EN 10 SEGUNDOS
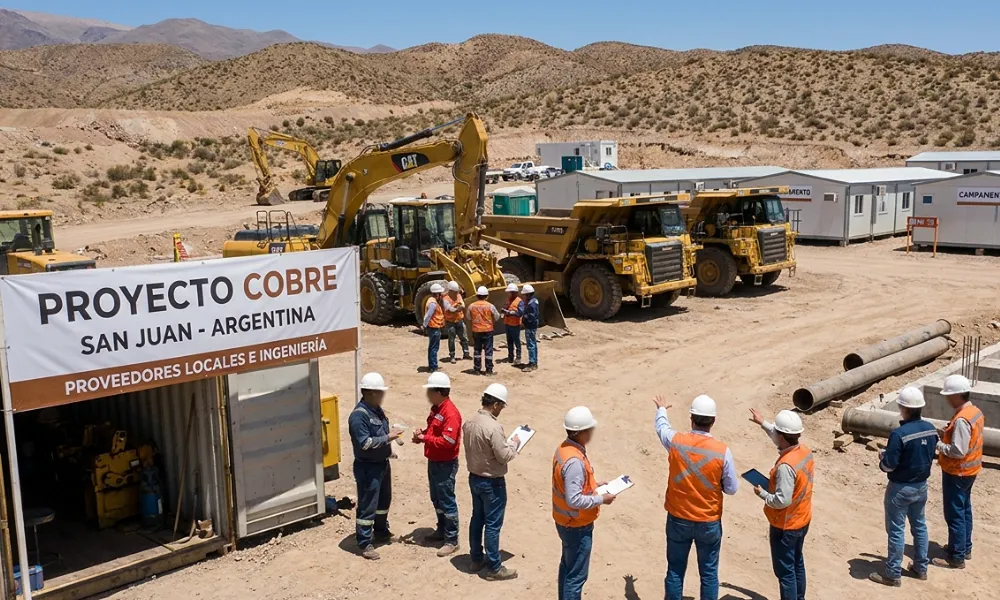
El informe de CAEM, UIA y BID establece que la minería argentina movilizará más de USD 50.000 millones en 72 proyectos. Para transformar ese potencial en desarrollo fabril, el país exige coordinación técnica, financiamiento y articulación territorial por anillos geográficos en San Juan y las provincias mineras.
El mapa de las inversiones: más de 72 proyectos en carrera
La minería en Argentina atraviesa un punto de inflexión impulsado por la transición energética global. Según el Catálogo de Proyectos redactado por la CAEM, el país contabiliza 72 proyectos con necesidades de inversión que superan los USD 50.000 millones. Esta cifra se potencia con la puesta en marcha del RIGI, esquema que proyecta movilizar más de USD 54.000 millones en desembolsos de capital.
Más del 70% de los montos previstos se concentra en 6 proyectos avanzados de cobre, mientras que el 25% responde a 16 iniciativas de litio. En el territorio sanjuanino, yacimientos emblemáticos como Vicuña, con una capacidad proyectada de 400.000 toneladas anuales de cobre fino; El Pachón, 338.000 toneladas; y Los Azules, 188.000 toneladas; encabezan la nómina cuprífera. A ellos se suman Taca Taca en Salta, 236.000 toneladas; MARA en Catamarca, 158.000 toneladas; y PSJ Cobre Mendocino en Mendoza, 40.000 toneladas.
Leé también: Inversiones mineras de US$ 50.000 millones: ¿qué puede fabricar la industria argentina?
De concretarse este cronograma de construcciones, el país ingresará al grupo de los 10 principales productores mundiales de cobre, alcanzando una extracción estimada en 1,25 millones de toneladas anuales hacia el año 2040. Por su parte, la industria del litio, que ostenta 7 operaciones activas con una capacidad instalada de 200.770 toneladas de carbonato de litio equivalente (LCE), incorporará 12 proyectos avanzados para sumar 342.000 toneladas LCE adicionales y superar un total nacional de 517.000 toneladas LCE.
Radiografía de la demanda: la brecha de escala entre el cobre y el litio
La modelización técnica desarrollada en la investigación evidencia marcadas asimetrías operativas entre ambos minerales. Un proyecto representativo de litio en salar, con tecnología evaporítica de 20.000 toneladas anuales de LCE, demanda un desembolso inicial de capital (CAPEX) ubicado entre USD 500 millones y USD 600 millones.
Durante su pico de construcción de 2 años, moviliza entre 1.000 y 1.500 trabajadores, requiriendo 300 a 400 empleos directos en fase operativa y una potencia eléctrica conectada de 13 MW. En materia de insumos, la obra civil exige 3,4 millones de m³ de movimiento de suelos, 35.000 m³ de hormigón, 8.000 toneladas de acero estructural, 150 km de tuberías y 10 millones de m² de geomembranas. En operación continua, la planta demanda anualmente 42.000 toneladas de carbonato de sodio (soda ash) y 90.000 toneladas de cal.

Leé también: Nación actualiza el Registro de Inversiones Mineras y digitaliza los trámites de la Ley 24.196
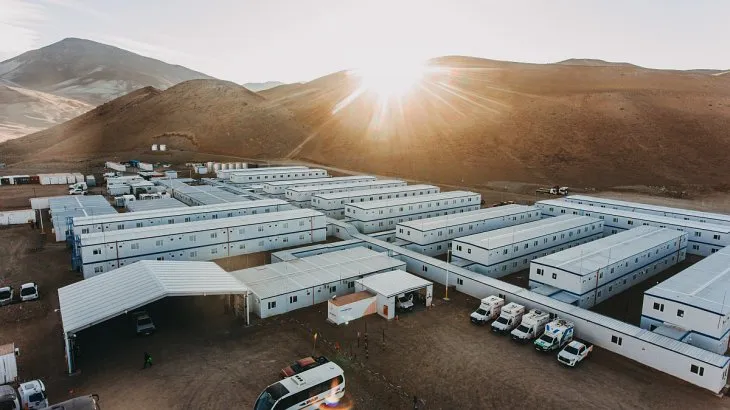
En contraste, un yacimiento porfídico de cobre a cielo abierto, diseñado para producir 1.000.000 de toneladas anuales de concentrado, opera bajo una escala industrial masiva. Su CAPEX inicial escala a un rango de entre USD 3.000 millones y USD 4.000 millones, superando en 6 veces la inversión requerida por el litio. El período constructivo se extiende de 3 a 5 años y alcanza picos laborales de 9.000 personas. Durante la fase operativa, el yacimiento requiere de 800 a 1.000 trabajadores directos y una potencia de red instalada de 240 MW, que llega a 320 MW en el complejo concentrador.
En infraestructura civil, el cobre absorbe 300.000 m³ de hormigón, 68.000 toneladas de acero estructural y 1.800.000 horas-hombre de ingeniería. Asimismo, el flujo operativo corriente (OPEX) para los seis megaproyectos cupríferos generará compras anuales por USD 3.000 millones, registrando consumos recurrentes de 100 millones de litros de diésel, 50.000 toneladas de explosivos (ANFO y emulsiones) y 8.800 toneladas de bolas de acero para molienda por cada yacimiento.
Estrategia de abastecimiento: la regla de los tres anillos geográficos
Las compañías mineras y sus contratistas de ingeniería, compras y gestión de construcción (EPC/EPCM) estructuran sus contrataciones mediante un criterio de proximidad territorial conocido como la política de los tres anillos geográficos:
- Primer anillo (Comunidades del área de influencia directa): Prioriza la contratación local para servicios de menor complejidad técnica (catering, transporte de personal, campamentos, mantenimiento básico y obras menores). Representa la columna vertebral de la licencia social de los proyectos.
- Segundo anillo (Ámbito provincial): Involucra a la red industrial y de servicios desarrollada en la provincia anfitriona. Es un segmento estratégico para cumplir con los marcos normativos de compre local y prestar auxilio logístico de respuesta rápida.
- Tercer anillo (Resto del territorio nacional): Integra a empresas con elevada capacidad técnica, escala de producción y certificaciones internacionales radicadas en centros industriales fuera de las provincias mineras.
Durante las fases de obra, las contratistas mineras aplican criterios de adquisición diferenciados. Mientras los equipos industriales críticos como perforadoras, palas hidráulicas, camiones fuera de ruta OTR, chancadoras y molinos SAG, se compran mediante acuerdos globales con fabricantes de equipamiento original (OEM) debido a sus garantías y licencias propietarias, los materiales de construcción, estructuras metálicas, calderería y montajes electromecánicos se adjudican bajo esquemas transaccionales donde la capacidad de entrega en plazo y la competitividad económica resultan determinantes.
Leé también: Ley de Desarrollo Local Minero: el nuevo escenario de las empresas
El testimonio de los protagonistas: visión pública y privada
El liderazgo de las instituciones involucradas destaca la necesidad de articular la demanda extractiva con la oferta fabril del país. Al respecto, el presidente del Departamento Minero de la UIA y directivo de CAEM, Franco Mignacco, enfatizó la trascendencia del momento histórico.
«Estoy convencido de que la minería puede consolidarse como uno de los motores del crecimiento argentino si logramos construir una cadena de valor más integrada, competitiva y con visión de largo plazo. El verdadero desafío es lograr que el crecimiento de la actividad se traduce en oportunidades concretas, el fortalecimiento del entramado productivo y un desarrollo sostenible para las regiones y para el país».
El presidente de la UIA, Martín Rappallini, subrayó que la capacidad industrial constituye un activo estratégico para el sector extractivo.
«Contar con proveedores locales de alta calidad es un factor de competitividad tan importante como la disponibilidad de recursos naturales».
Desde la perspectiva de los organismos internacionales, la representante del BID en Argentina, Viviana del Carmen Alva Hart, encuadró el fenómeno como una política de Estado.
«El desarrollo de proveedores es una agenda concreta de política productiva y de articulación público-privada».
En consonancia con esta visión, el titular de la Dirección Nacional de Promoción y Economía Minera de la Secretaría de Minería de la Nación, Fernando José Ciácera, destacó las externalidades positivas de la actividad.
«El fortalecimiento y capacitación de los proveedores constituye una oportunidad concreta para maximizar los beneficios económicos y sociales de los proyectos mineros».
Brechas tecnológicas y el desafío de la integración industrial
El relevamiento efectuado por el equipo técnico identificó que Argentina cuenta con capacidades fabriles consolidadas en sectores como la metalmecánica, la industria autopartista, la tecnología eléctrica, la maquinaria agrícola y la cadena de valor de los hidrocarburos. No obstante, para escalar la participación nacional resulta indispensable superar cuellos de botella estructurales.
Entre los factores limitantes transversales resaltan:
- Inestabilidad macroeconómica.
- Volatilidad del tipo de cambio real.
- Elevada presión impositiva.
- Falta de instrumentos de financiamiento de largo plazo para capital de trabajo e inversión en equipamiento.
Por su parte, en el terreno técnico específico, persisten:
- Restricciones para la fabricación nacional de maquinaria pesada de alta complejidad.
- Sistemas de automatización.
- Neumáticos OTR de gran porte.
- Determinados reactivos químicos específicos.
Leé también: Perea y Fernández explicaron cómo avanza la reglamentación de la ley de desarrollo local minero
Para saldar estas brechas, el informe sugiere a las empresas mineras adoptar mecanismos de planificación anticipada de compras, transparente digitalización en plataformas contractuales y programas de desarrollo conjunto de proveedores. A su vez, se encomienda a las pymes industriales argentinas la aceleración en la obtención de certificaciones de calidad como ISO 9001, ISO 14001, ISO 45001 y normas ASME, el fortalecimiento de la trazabilidad documental y la comprensión exhaustiva de los procesos operativos mineros.

Periodista especializada en gestión minera, sustentabilidad y desarrollo regional. Con un enfoque centrado en la transparencia y la comunicación estratégica, analiza el impacto de la industria en las comunidades y el marco institucional del sector. En Acero y Roca, es la voz encargada de desglosar los desafíos de la licencia social y los procesos de modernización minera.