El especialista en tributación Facundo Cereceda analizó el entramado impositivo que pesa sobre los proveedores locales del sector productivo. Mientras las grandes cadenas de inversión acceden a esquemas de alivio fiscal con reducciones en la alícuota de Ganancias e Ingresos Brutos fijos, las pequeñas y medianas empresas soportan retenciones a la facturación bruta, cargas previsionales rígidas y tributos internos que recortan su rentabilidad y encarecen los costos generales de la actividad.
Podés utilizar nuestros textos, datos, imágenes e infografías siempre que cites la fuente (Ley 11.723). Queda prohibido el uso sin la mención correspondiente.
LO ESENCIAL EN 10 SEGUNDOS
Las PyMEs proveedoras de la minería afrontan tributos mensuales como Autónomos (aproximadamente $100.000 de piso) e Ingresos Brutos (3% directo sobre facturación). El traslado de los costos impositivos de los proveedores locales termina elevando la tarifa final que abonan las grandes firmas operadoras.Las grandes inversiones bajo esquemas como el RIGI obtienen hasta un 10% menos de presión fiscal y estabilidad impositiva por 30 años.
El debate sobre la competitividad de la cadena de valor en el mapa productivo nacional suele focalizarse en los incentivos necesarios para atraer grandes capitales. Sin embargo, la estructura tributaria que sostiene el entramado de proveedores locales expone una severa asimetría entre las exigencias impuestas a la red de pequeñas y medianas empresas y las condiciones fiscales otorgadas a los proyectos a gran escala. En el ecosistema industrial de San Juan, donde las contratistas mineras deben responder a altos estándares de exigencia técnica y financiera, la acumulación de tributos nacionales, provinciales y municipales impone un piso de costos rígido que condiciona de forma directa el margen operativo de las firmas sanjuaninas.
Leé también: San Juan: nuevo decreto minero agiliza impacto ambiental y refuerza control
El esquema mensual: entre el piso previsional de Autónomos y el impacto de Ingresos Brutos
El primer escalón que enfrenta un emprendimiento o empresa proveedora al operar en el régimen general está marcado por las obligaciones previsionales y la imposición provincial sobre el nivel de facturación. A diferencia del régimen simplificado, la figura del responsable inscripto o el administrador de una sociedad comercial exige un desembolso fijo sin considerar los flujos de liquidez inmediatos de la firma.
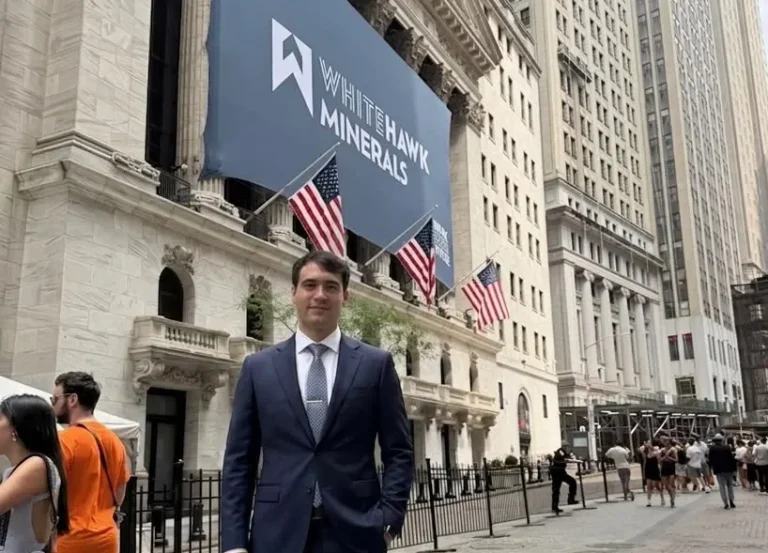
«Lo primero y principal que pagan es autónomos, que es una jubilación como responsable inscripto que la tienen que afrontar sí o sí. En promedio está en los 100.000 pesos. Eso es solo la parte jubilatoria, ya sea del titular o del administrador si es una SAS. Desde ahí empieza la base».
Leé también: Las pymes sanjuaninas se preparan para competir por los contratos mineros
A esa erogación fija se le suma el Impuesto sobre los Ingresos Brutos, cuya alícuota provincial golpea de manera directa sobre la facturación bruta sin permitir deducción de gastos ni compras operativas.
«Posteriormente se paga Ingresos Brutos, que representa un 3% de lo facturado en la inmensa mayoría de los casos. No contempla las compras ni los gastos, sino que come directamente el margen de rentabilidad. Si una PyME tenía un 5% de margen sobre la venta, ese 3% se lo absorbió casi por completo, por lo que resulta un tributo sumamente agresivo», remarcó el especialista.
IVA, gravámenes internos y la liquidación anual de Ganancias
En el análisis del Impuesto al Valor Agregado (IVA), el comportamiento tributario presenta matices según la posición del proveedor dentro de la cadena de insumos. Aunque el mecanismo de débitos y créditos fiscales neutraliza parte del impacto del 21% habitual, las alícuotas diferenciales aplicadas sobre los insumos básicos terminan encareciendo la estructura operativa diaria de los talleres e instalaciones industriales.
«El IVA tiene varias alícuotas. Arranca en el 2,5% en casos muy puntuales, pasa por el 10,5% y la mayoría va al 21%. Sin embargo, en servicios públicos como energía eléctrica, gas o agua, las empresas pagan una alícuota del 27%. Al compensar compras y ventas se termina pagando sobre el valor agregado real, por lo que la carga final suele ser menor que el 3% puro que se abona por Ingresos Brutos», detalló Cereceda.
A esta dinámica mensual se le acopla un entramado de gravámenes específicos y tasas locales que se trasladan directamente a la planilla de costos de las prestaciones en alta montaña o zonas alejadas.
Leé también: Qué define si la inversión minera termina generando trabajo para las PyMEs sanjuaninas
«Las PyMEs no se salvan del resto de las cargas impositivas que existen en el país. Pagan el tributo a los combustibles, al dióxido de carbono y todo tipo de tasas locales o contribuciones. Si se calcula el peso de esos pequeños impuestos internos, significan aproximadamente un 5% más en el costo final de los servicios que brindan«, detalló el entrevistado.
El cierre del ejercicio comercial exige la liquidación del Impuesto a las Ganancias sobre la utilidad neta obtenida, junto con la incidencia del Impuesto a los Bienes Personales sobre el patrimonio de los socios o titulares de la firma. «A nivel anual se paga el Impuesto a las Ganancias sobre el remanente que le queda a la empresa, aplicando las tablas que actualiza la ley. A eso se suma Bienes Personales, que alcanza a la mayoría de los empresarios pymes al gravar el patrimonio acumulado y no la ganancia operativa del año«, explicó Cereceda.
La brecha impositiva frente a las grandes operadoras y el Régimen RIGI
La disparidad entre la presión fiscal que soporta una pequeña empresa proveedora y el marco normativo de los megaproyectos de inversión queda expuesta al comparar las alícuotas finales y las garantías de previsibilidad. Las compañías que adhieren a esquemas como el RIGI obtienen alivios sustanciales que no se derraman automáticamente hacia la cadena local de contratistas.
«Existe una diferencia clara: las grandes empresas mineras que ingresan a regímenes de incentivo pagan aproximadamente un 10% menos de presión impositiva general que una PyME. Tienen una reducción en el Impuesto a las Ganancias al 25% en lugar del 35% general, y en la distribución de dividendos pasan de pagar el 7% a tributar un 3%», precisó el consultor.
No obstante, el analista remarcó que esta carga impositiva sobre la red de proveedores no queda aislada, sino que repercute directamente sobre la estructura de costos de los propios proyectos mineros que operan en la provincia. «Los pequeños y medianos proveedores trasladan el valor de estos impuestos a los precios que le cobran a las empresas operadoras. Por lo tanto, el alto costo impositivo que ahoga a las PyMEs termina pegándole indirectamente a toda la industria, elevando el valor de la contratación local«, advirtió Cereceda.
Un modelo de costos que condiciona la cadena de valor
El panorama tributario actual sitúa a las pequeñas y medianas empresas en una encrucijada estructural. Mientras los grandes proyectos extractivos buscan blindar su ecuación económica mediante la estabilidad fiscal otorgada por 30 años, la red de proveedores locales debe capear variaciones impositivas constantes, alícuotas provinciales sobre la facturación bruta y tasas indirectas que merman su capacidad de capitalización.
La superposición de tributos nacionales y provinciales no solo afecta la rentabilidad individual del empresario sanjuanino, sino que presiona sobre la competitividad del compre local frente a insumos importados o contratistas de otros distritos. La flexibilización o simplificación del esquema impositivo para la cadena proveedora se consolida como una variable determinante si se pretende que el derrame económico de la minería quede efectivamente radicado en la industria provincial.
Leé también: Alivio fiscal doble para pymes: incentivos para energías renovables y plan del ARCA
Periodista especializado en minería, ambiente, ciencia y economía. A cargo de notas de análisis e investigación, cubre la actividad minera con mirada crítica y enfoque en sus impactos, oportunidades y protagonistas, buscando explicar los procesos detrás de cada proyecto y acercar información rigurosa a la comunidad.